前两天,a16z 发布了第七期的「Top 100 Gen AI Consumer Apps」,也就是那份约每半年更新一次的消费级 AI 应用百强榜。
榜单由合伙人 Olivia Moore 整理,其中网页端按 Similarweb 的月访问量排出前 50,移动端则按 Sensor Tower 的月活排出前 50。
这一期首次上榜的新面孔只有 11 个,是七期以来最少的一次。
不过这期还多出了第三个榜——a16z 第一次拿到了 YipitData 提供的美国消费者刷卡数据,按谁真实没有水分收到了钱的方式,又排了一个前 50。
报告里比较值得关注的几个数字:
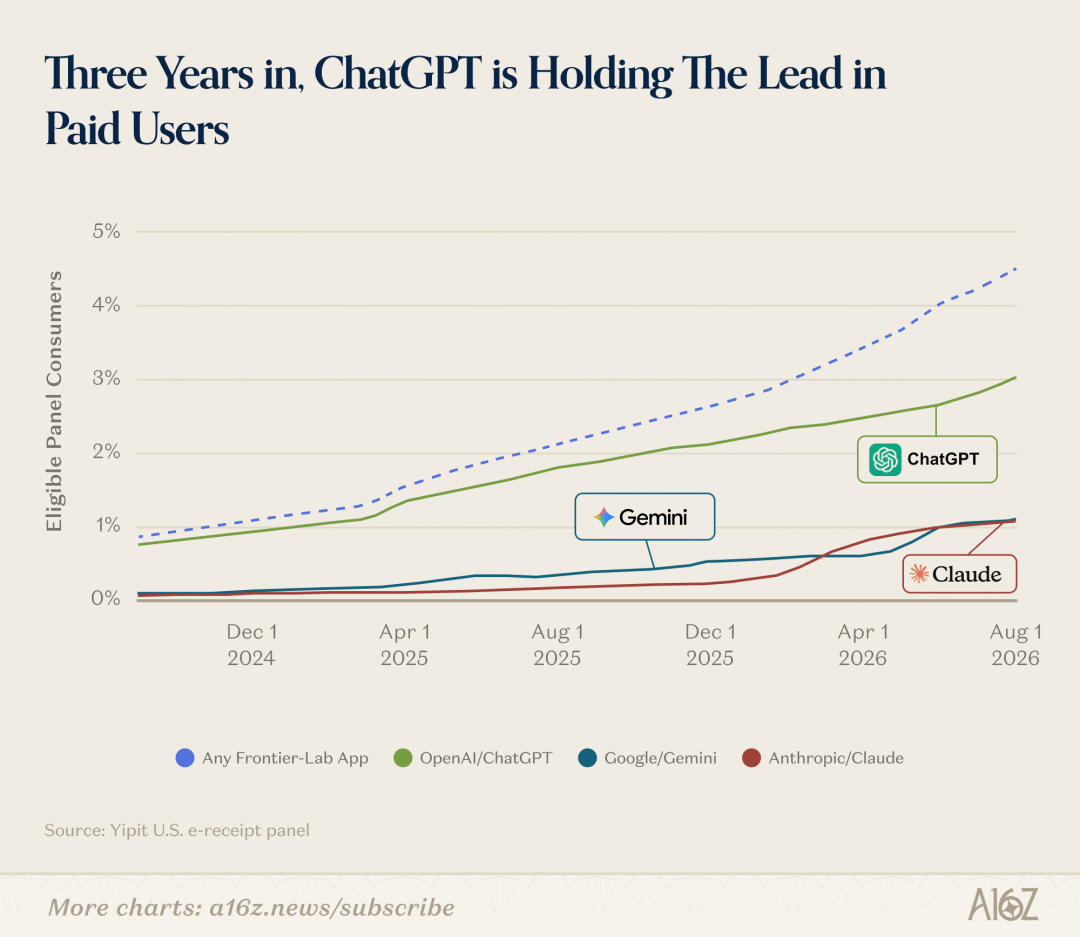
• 只有 4.5% 的美国消费者在为 ChatGPT、Gemini、Claude 付费订阅,一年前是 2.1%
• 消费最高的前 1%,每月在个人卡上花 903 美元,贡献了 19.5% 的消费(我确实排不上,我主要走订阅的原因?)
• 消费榜前 50 里,有 29 家不在任何一张流量榜上
• 84% 的 AI 原生产品靠订阅收费,有广告的只有 14%,靠交易抽成的只有 2%
• 互联网时代的 15 个消费品类,有 9 个在这期百强里还是空的
本文的数据来自报告原文和图表,均引用自 a16z,部分为 Olivia Moore 和另一位合伙人 Josh Elman 在配套播客中的相关判断。
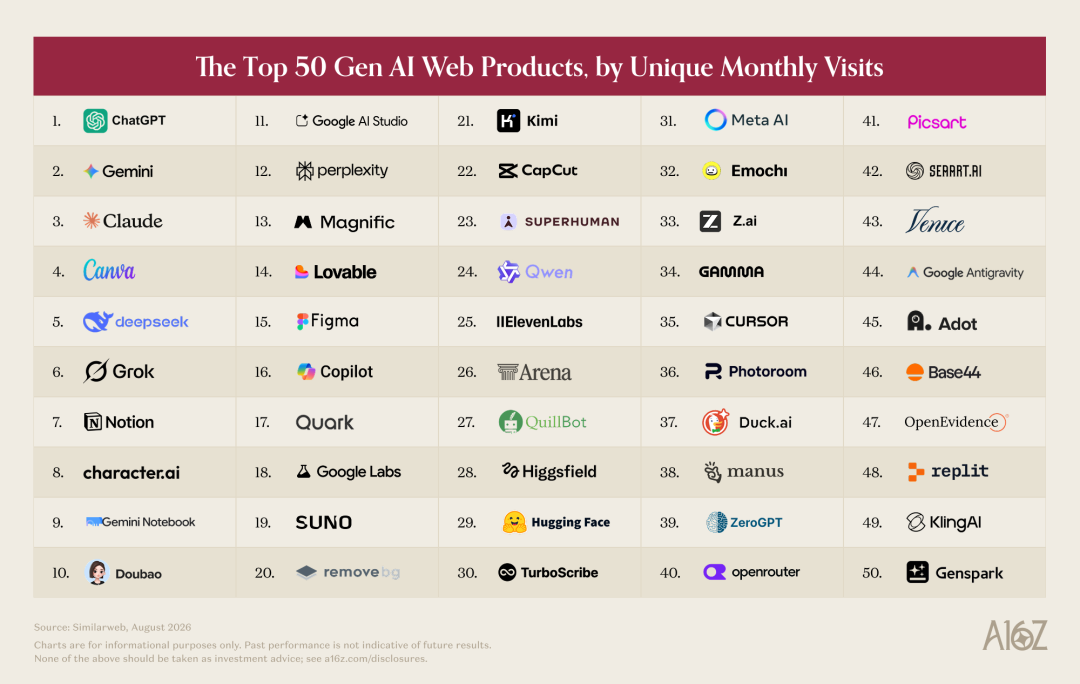
前三名依次是 ChatGPT、Gemini 和 Claude,其中 ChatGPT 在 8 月的网页访问量大约是 Gemini 的 2 倍、Claude 的 6 倍。
Claude 在 2023 年 9 月的第一期榜单里连名字都没有,现在则已经超过了 DeepSeek 和 Perplexity,稳坐第三。
国产模型中,DeepSeek 排在第 5,豆包第 10,夸克第 17,Kimi 第 21,Qwen 第 24,智谱的 Z.ai 第 33。
再加上 SeaArt(第 42)、字节的 CapCut(第 22)和快手的可灵(第 49),前 50 里不少于 9 个是中国公司的产品。
加上了 AI 的老牌软件们也都排得很靠前:Canva 第 4,Notion 第 7,Figma 第 15,Grammarly 改名后的 Superhuman 第 23。AI 并没有颠覆和杀死它们,反而让老牌更强了。
其中仅 Google 一家就占据了 5 个位置,分别是 Gemini、NotebookLM(图上写的是 Gemini Notebook)、AI Studio、Labs 和 Antigravity。
AI 编程类产品也都上了榜,Lovable 排在第 14,Cursor 从上一期的第 41 升到了第 35,首次上榜的 Base44 排在第 46,Replit 第 48。
新上榜的还有面向医生的 OpenEvidence(第 47)和主打隐私的 Venice(第 43)。
另外,从这一期开始,以 NSFW 为主要用途的产品不再参与排名。
a16z 表示这并不代表这类产品的需求在下降,被剔除的这批产品,原本能占据网页榜 20% 以上的位置。
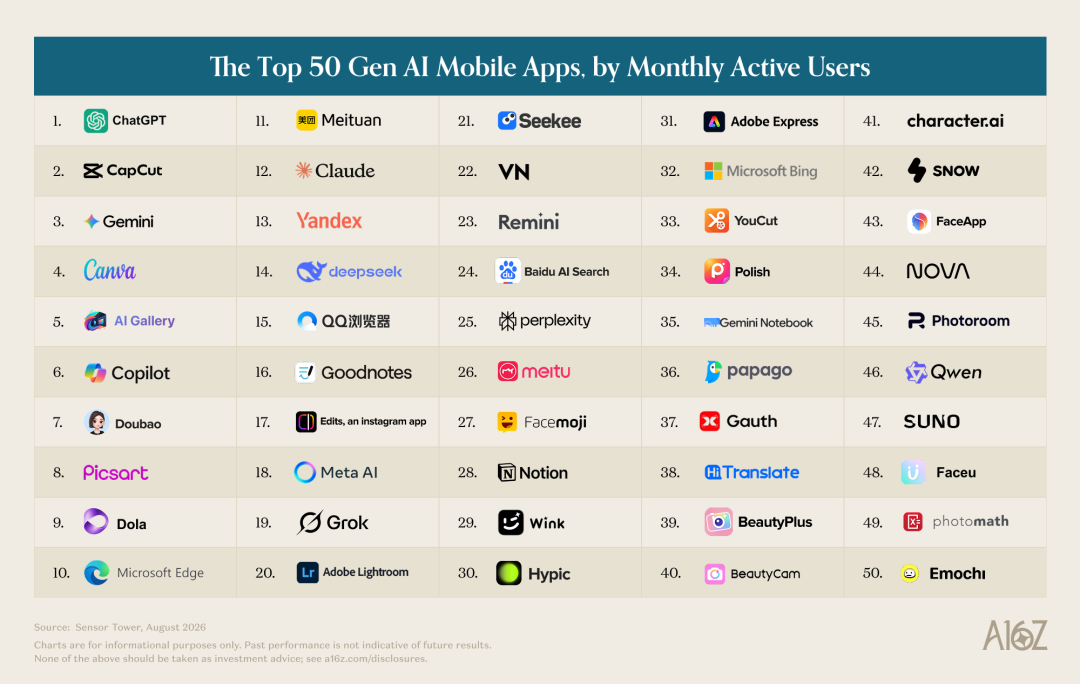
ChatGPT 在移动端依然是第一,而且领先幅度比网页端更大:月活是 Gemini 的 2.5 倍、Claude 的 14 倍。
Claude 在移动端只排到了第 12。
榜上数量最多的是修图、剪辑类 App,以及加上了 AI 的老牌 App:CapCut 第 2,Canva 第 4,Picsart 第 8,此外还有 Remini、Lightroom、FaceApp 等。
国产 App 在移动榜上的数量比网页榜还要多。
其中字节一家就有 6 个:CapCut(第 2)、豆包(第 7)、豆包的海外版 Dola(第 9)、Hypic(第 30)、Gauth(第 37)和 Faceu(第 48)。美图则有 4 个:Meitu、Wink、BeautyPlus 和 BeautyCam。
再算上美团(第 11)、DeepSeek(第 14)、QQ 浏览器(第 15)、百度 AI 搜索(第 24)和 Qwen(第 46),前 50 里不少于 15 个来自中国公司。
美团、QQ 浏览器、Edge、Bing、Yandex 之所以也在榜上,是因为 a16z 的入选标准看的是生成式 AI 是否为产品体验的核心,符合这一条的老牌产品同样可以上榜。
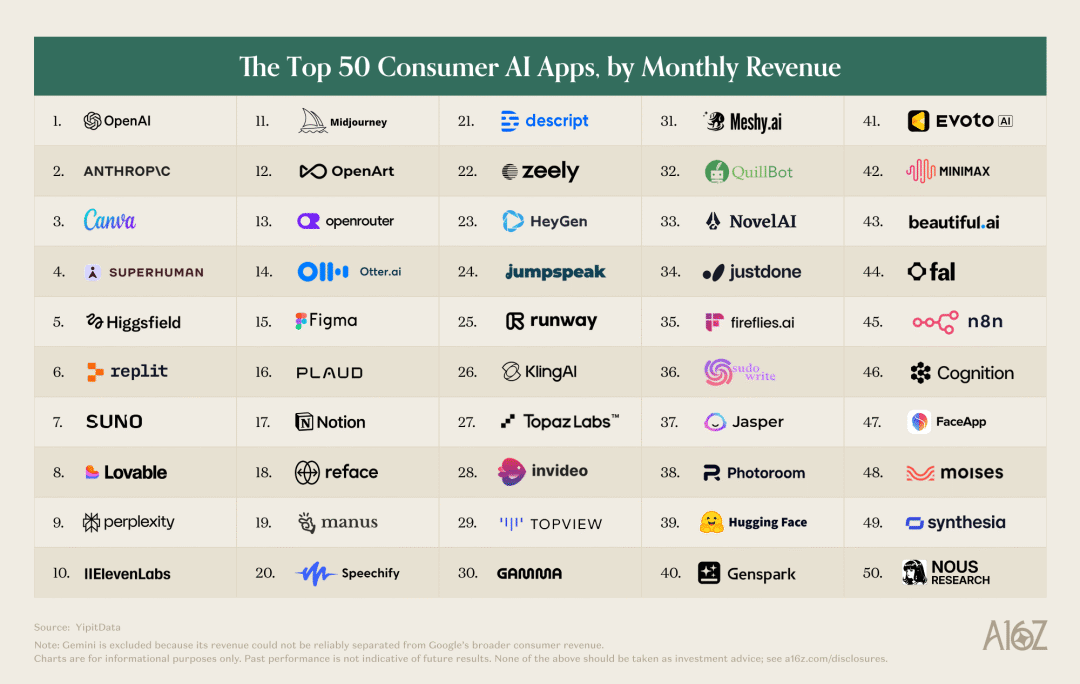
这是本期新增的一张榜,按 YipitData 观察到的美国消费者个人卡消费来排名,不包含企业和中小企业的采购。
需要注意的是,这份数据只覆盖美国,而且来自抽样面板,不能当成各家公司的总收入来看。Gemini 则因为无法从 Google 的整体消费中单独拆分出来,没有参与排名。
前两名是 OpenAI 和 Anthropic,第三是 Canva,第四是 Superhuman。
再往下看,就和流量榜很不一样了。消费榜前 50 里,有 29 家在网页榜和移动榜上都找不到。
Midjourney、Otter.ai、Plaud、Speechify、Descript、Runway、Topaz Labs、n8n、fal、Cognition 都属于这 29 家。
a16z 提到,这 29 家里有桌面端应用,也有运行在现有聊天平台里的 Agent。
即使是同时出现在流量榜和消费榜上的产品,两边的名次也可能相差很大。
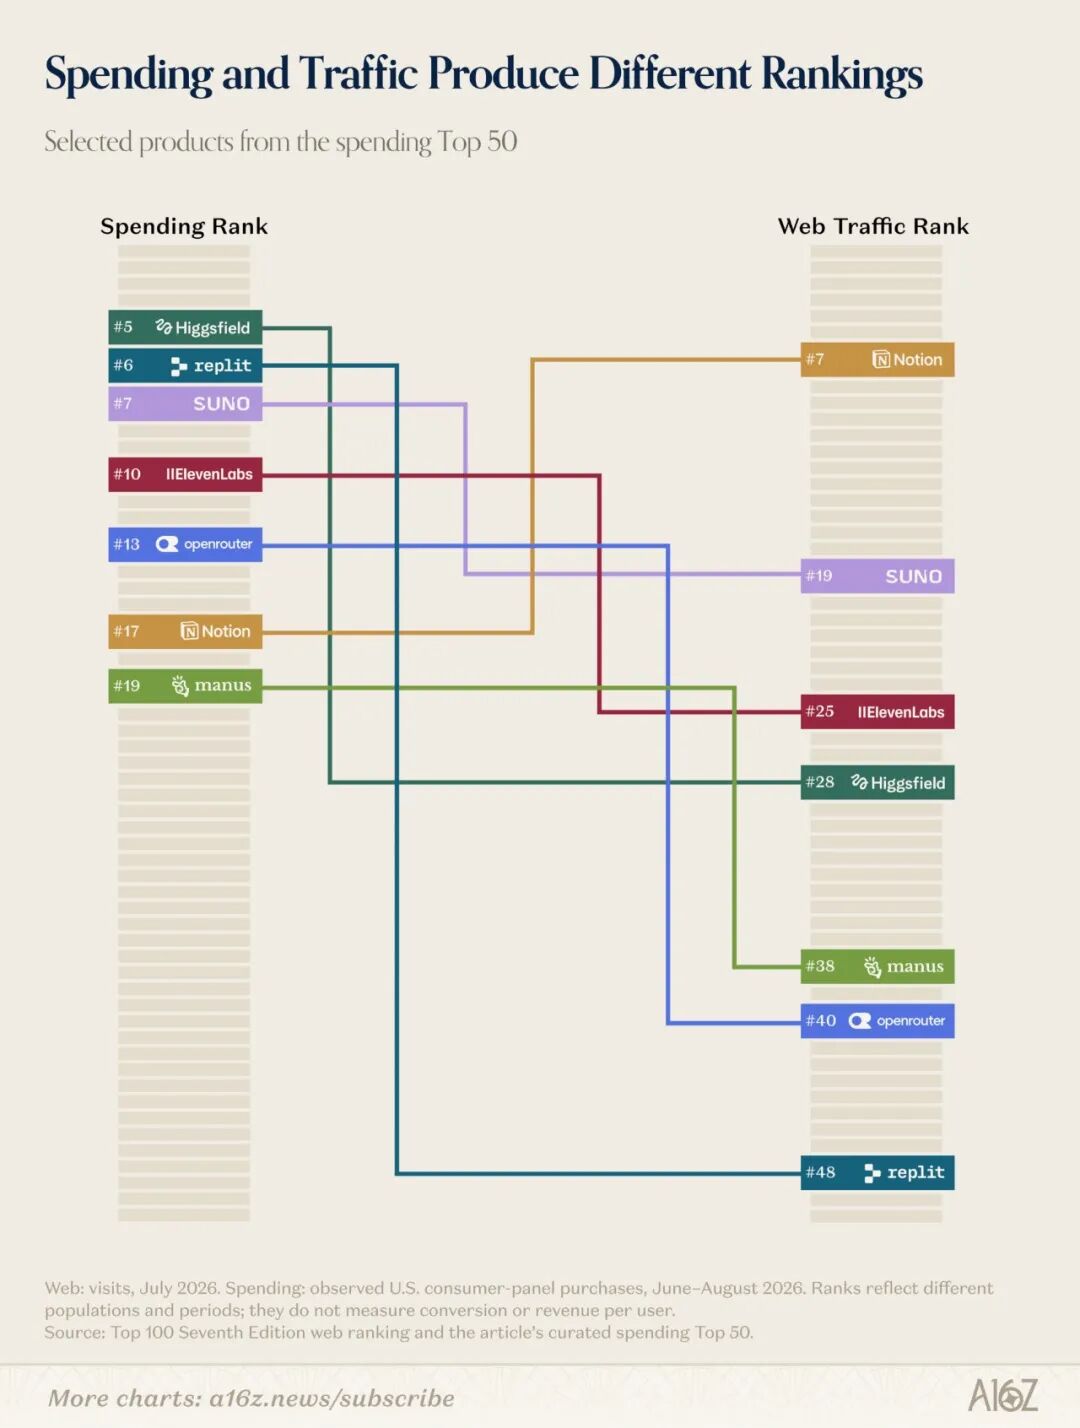
Higgsfield 的网页流量排在第 28,消费排在第 5;Replit 的流量是第 48,消费第 6;Suno 流量第 19,消费第 7;OpenRouter 流量第 40,消费第 13。
Notion 则正好相反,流量第 7,消费只排到第 17。
按 a16z 的解释,两个名次相差多少,取决于一个产品向重度用户收费有多激进。
Olivia Moore 在播客里举了 Midjourney 的例子:它在第一期的流量榜上排得比较靠前,如今已经完全掉出了流量榜,在消费榜上却排在第 11。
她说,重度用户想要的,仍然是那个他们认为有品味、有审美,又能精细调整的模型。
而同时登上三张榜的,只有 7 家。
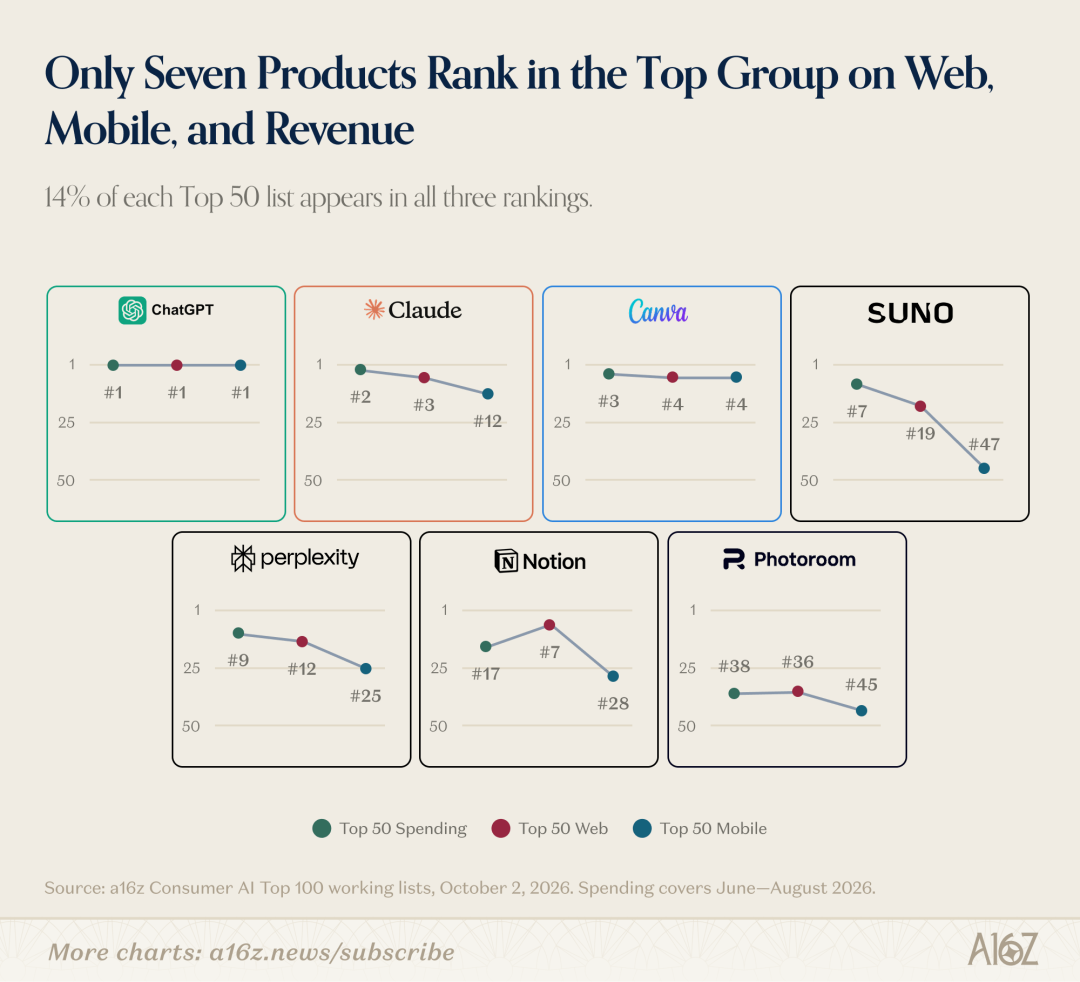
其中 3 家是模型公司(ChatGPT、Claude、Suno),2 家是 AI 原生应用(Perplexity、Photoroom),2 家是加了 AI 的老牌软件(Canva、Notion)。
ChatGPT 在三张榜上全是第一。
中国公司的产品在消费榜上至少有可灵(第 26)和 MiniMax(第 42),从中国起步、做 AI 录音硬件的 Plaud 则排在第 16。
另外,流量榜第 35 的 Cursor 没有出现在这张消费榜上,a16z 没有解释原因。
付费的人本来就不多,而在付费用户内部,消费又高度集中在少数人身上。
已经在为某个 AI 产品付费的用户里,只有 13% 还会再为第二个 AI 工具付费。
消费最高的前 1% 贡献了全部消费的 19.5%,比后 50% 的人加起来(16.6%)还要多。 前 10% 则贡献了大约一半。
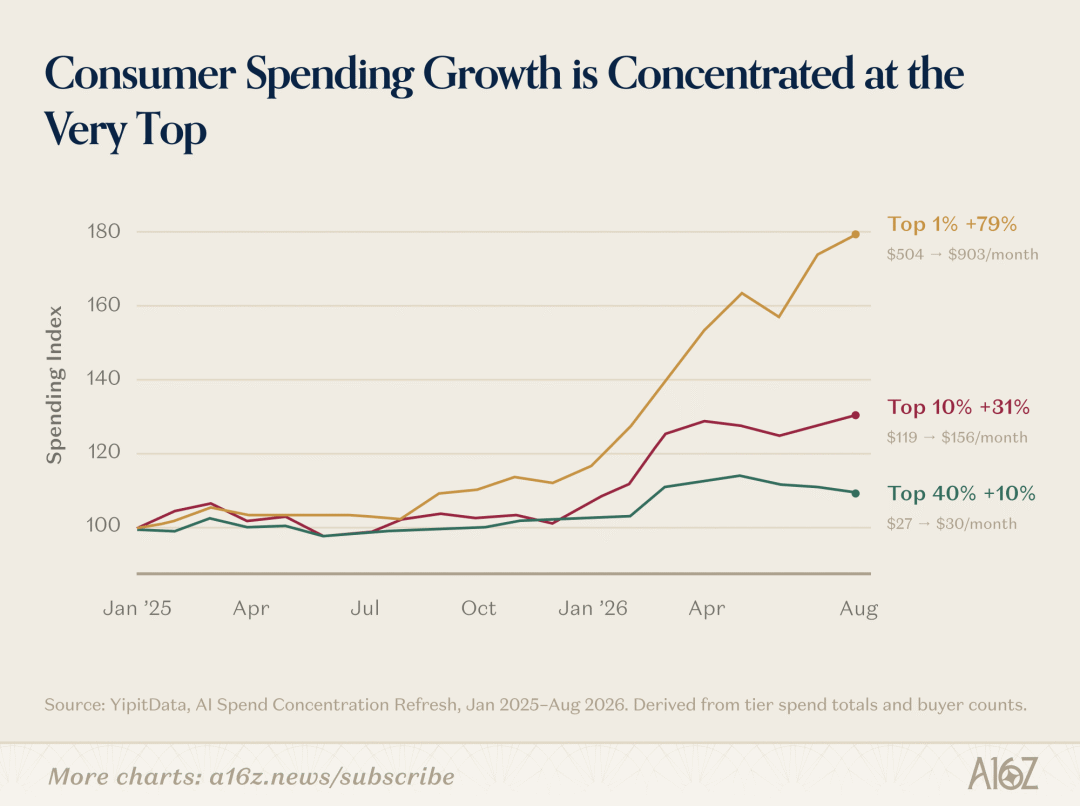
而且差距还在继续,从 2025 年 1 月到今年 8 月,前 1% 的月均消费从 504 美元涨到了 903 美元,涨幅接近 80%。
同一时期,前 10% 从 119 美元涨到了 156 美元,前 40% 则只从 27 美元涨到了 30 美元。付费用户的中位数是每月 25 美元,这一数字几乎没有增长。
前 1% 的 903 美元也还只是个人卡上的消费,a16z 提到,算上工作中的使用可能还会更高。
那这前 1% 的钱都花到哪里去了呢?
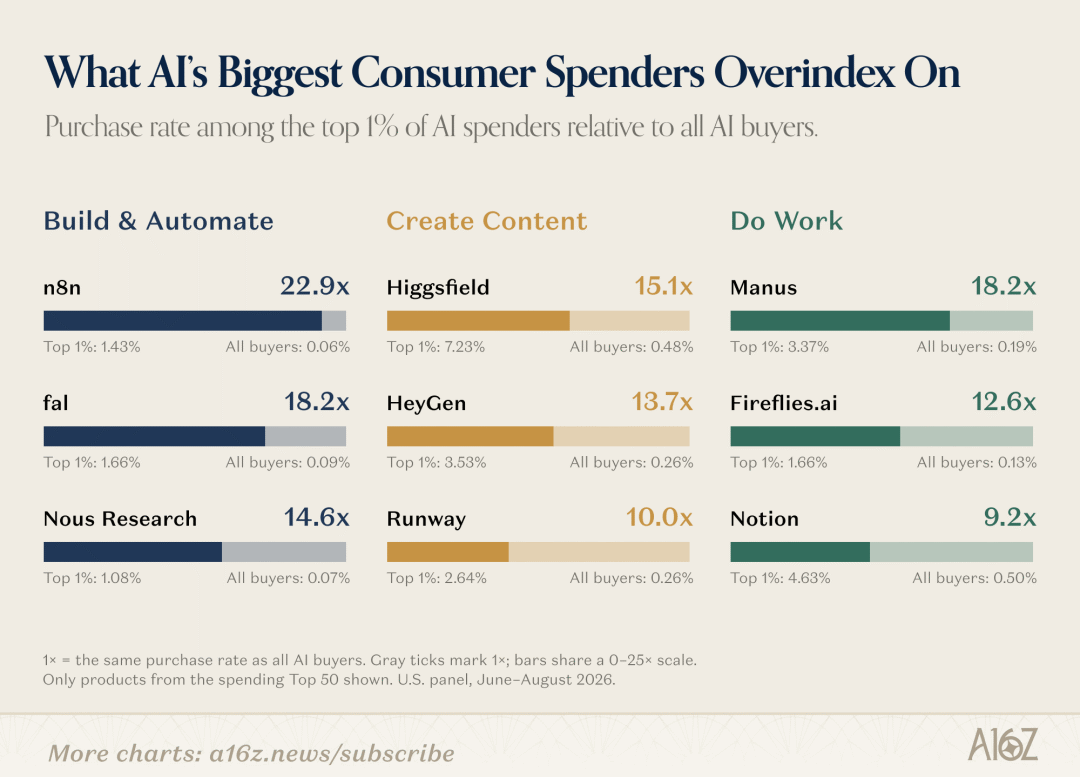
a16z 把前 1% 的购买率和全体付费用户做了对比:n8n 是 22.9 倍,fal 和 Manus 都是 18.2 倍,Higgsfield 15.1 倍,开发 Hermes Agent 的 Nous Research 14.6 倍,HeyGen 13.7 倍。
以 Higgsfield 为例,前 1% 里有 7.23% 的人在为它付费,而在全体付费用户里,这个比例是 0.48%。
这些都是用于自动化、产品开发和内容创作的工具。a16z 称这批人不太像主流消费者,更像 prosumer:自己花钱购买软件,用来开发产品、创作内容和完成工作。
报告认为,消费级 AI 找到的第一个真正的市场就是这批人,而要触达其余的人,很可能需要不一样的产品。
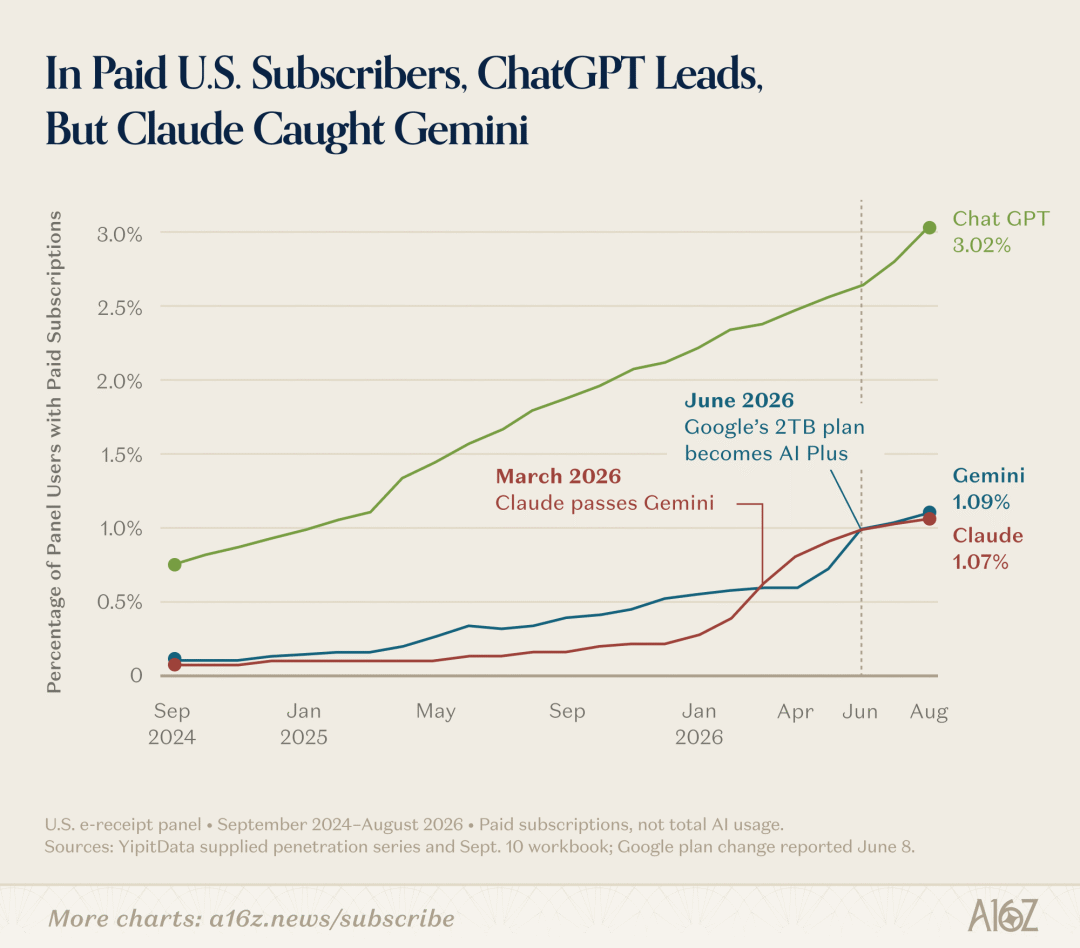
按 YipitData 的面板,8 月有 3.02% 的美国消费者在付费订阅 ChatGPT,Gemini 是 1.09%,Claude 是 1.07%。
ChatGPT 的付费用户,大约是 Gemini 和 Claude 各自的 3 倍。
Claude 是在今年 3 月超过 Gemini 的。
6 月,Google 把原有 2TB 存储套餐的用户整体迁入了 AI Plus,订阅数因此被抬高了一截,即便如此,两家目前也只是基本持平。
Olivia Moore 在播客中说,Claude 的付费订阅数超过 Gemini,是整份报告里最让她意外的发现之一,毕竟 Gemini 的装机量和用户量要大得多,背后还有 Google 现成的分发渠道。
a16z 把 Claude 的这一波增长归因于新产品(1 月的 Cowork、4 月的 Claude Design)、新模型(6 月的 Fable 5)和一轮公众关注。
2 月底 Anthropic 与五角大楼发生争执期间,Claude 首次登上了美国免费 App 榜的第一。
Anthropic 明确表示过不会在 Claude 里放广告,只靠订阅变现,而它在订阅上的做法也确实更为激进。
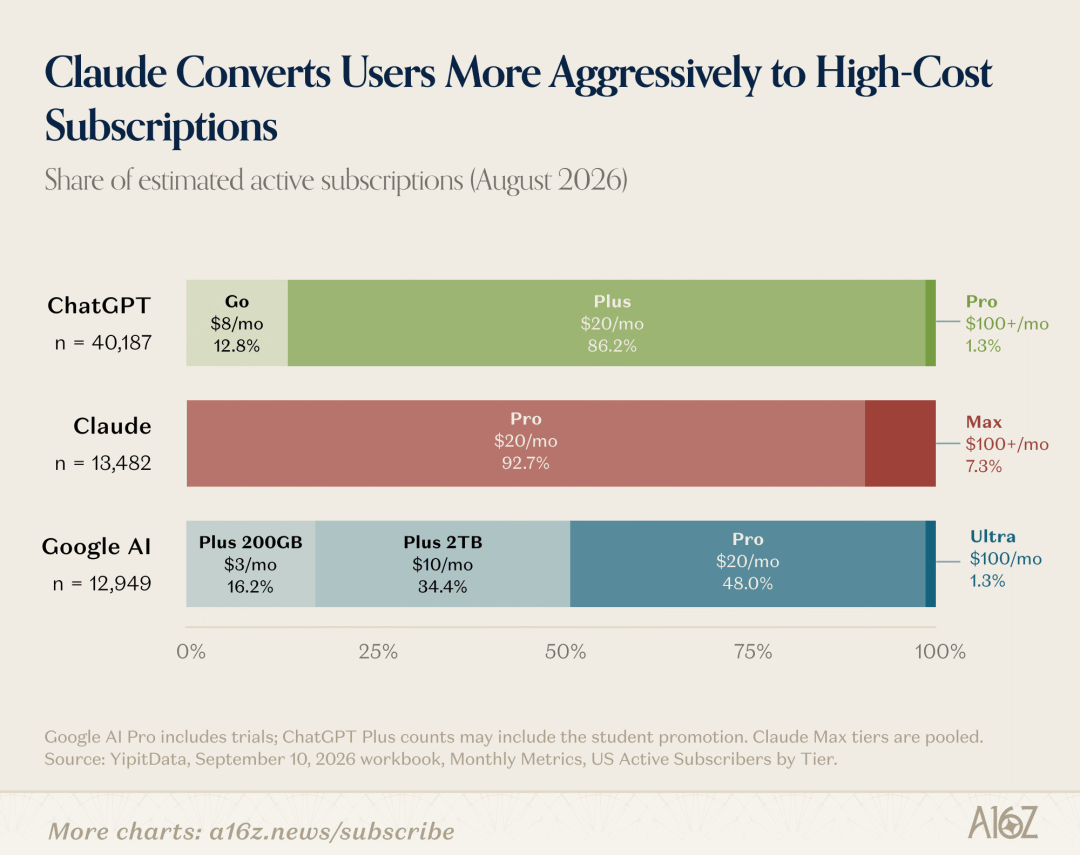
Claude 的付费用户里,有 7.3% 订阅的是每月 100 美元起的 Max。 Google 和 ChatGPT 对应的 100 美元档,则分别只有 1.3% 和 1.1%。
另外两家还都设有低于 20 美元的档位。
ChatGPT 有 86.2% 的订阅是 20 美元的 Plus,还有 12.8% 是 8 美元的 Go。Google 的订阅里,有一半是 3 美元和 10 美元的两档 Plus。
不过到了夏天,风向又变了。
YipitData 的数据显示,Claude 在 7、8 两个月的桌面端日均会话数出现了下滑,新增订阅在放缓,流失在上升。
ChatGPT 则靠着 7 月发布的 GPT-5.6 和新推出的 ChatGPT Work 重新加速。
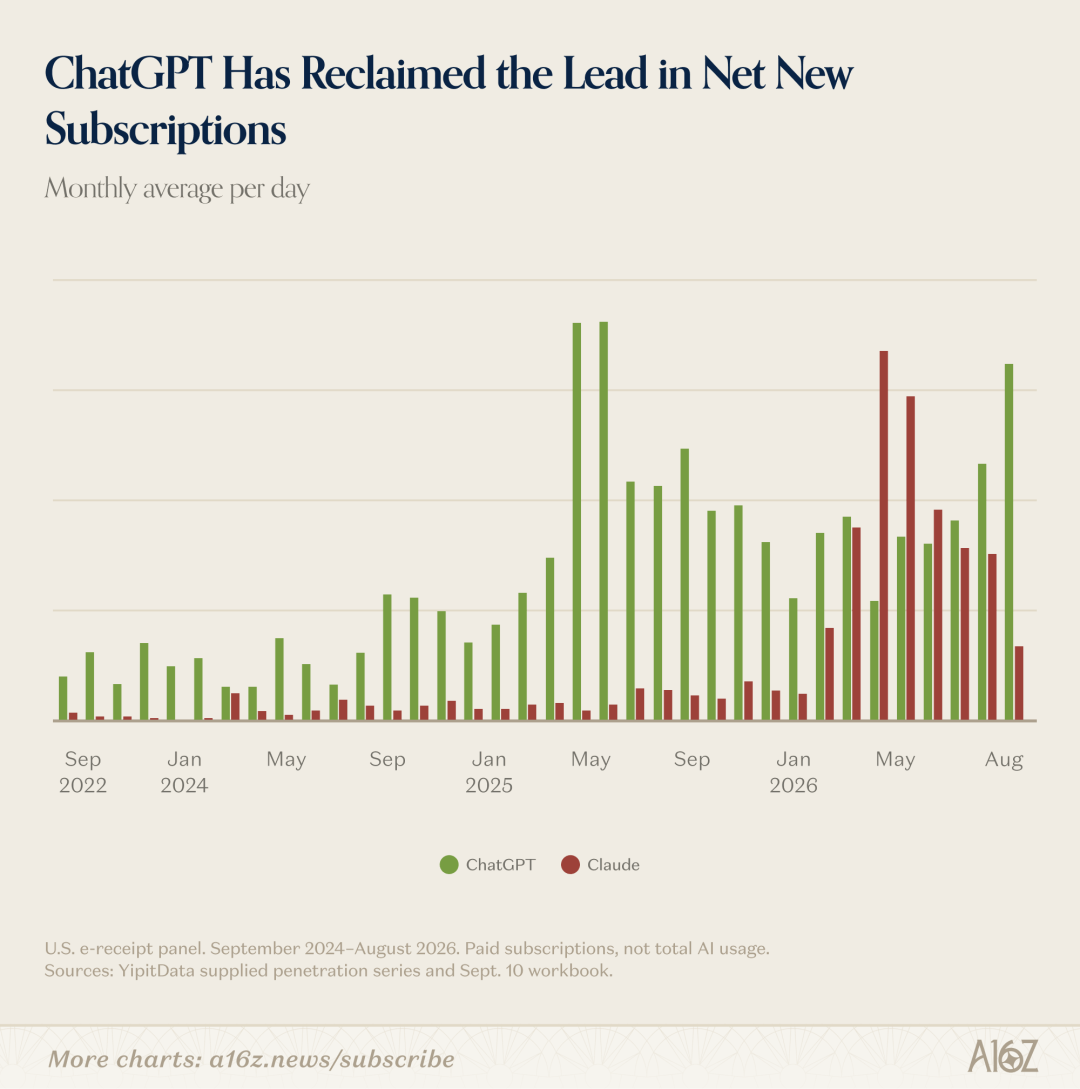
从日均净增订阅来看,Claude 在今年春天一度超过了 ChatGPT,到 8 月又被明显拉开。
两家的用户重合度也不高,ChatGPT 的订阅用户里,同时订阅了 Claude 的只有 8%。
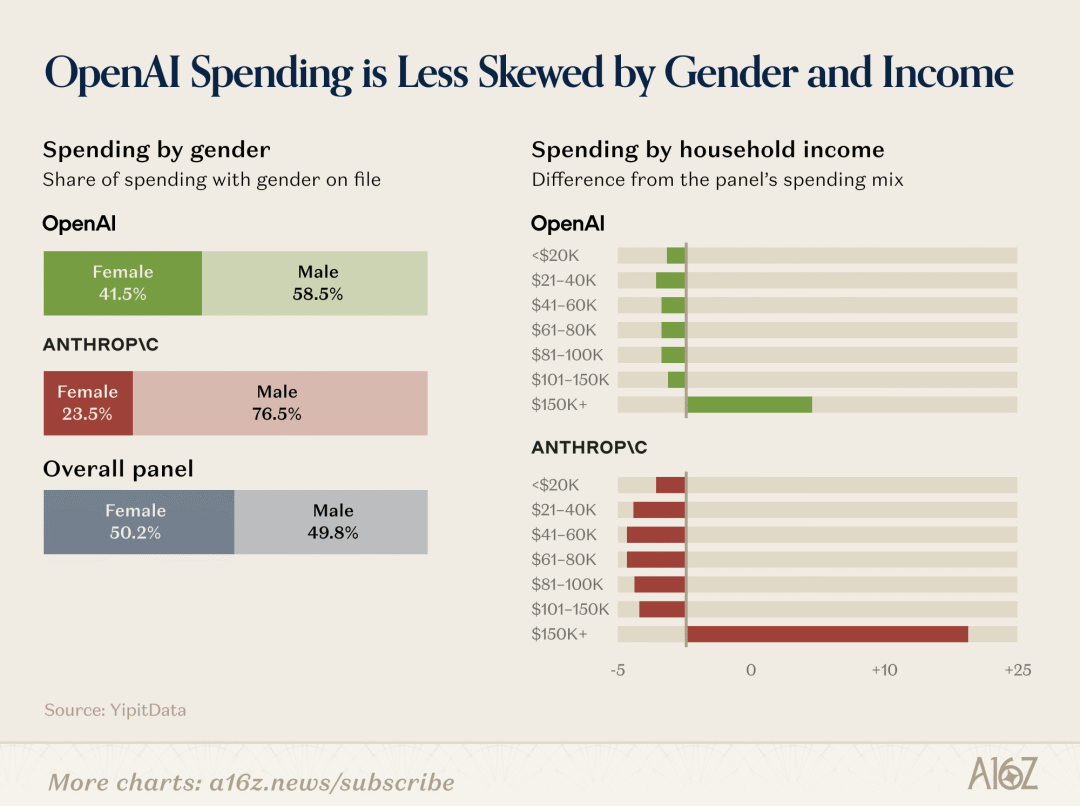
OpenAI 的消费里女性占 41.5%,Anthropic 只有 23.5%,而且 Anthropic 的消费明显更集中在年收入 15 万美元以上的家庭。
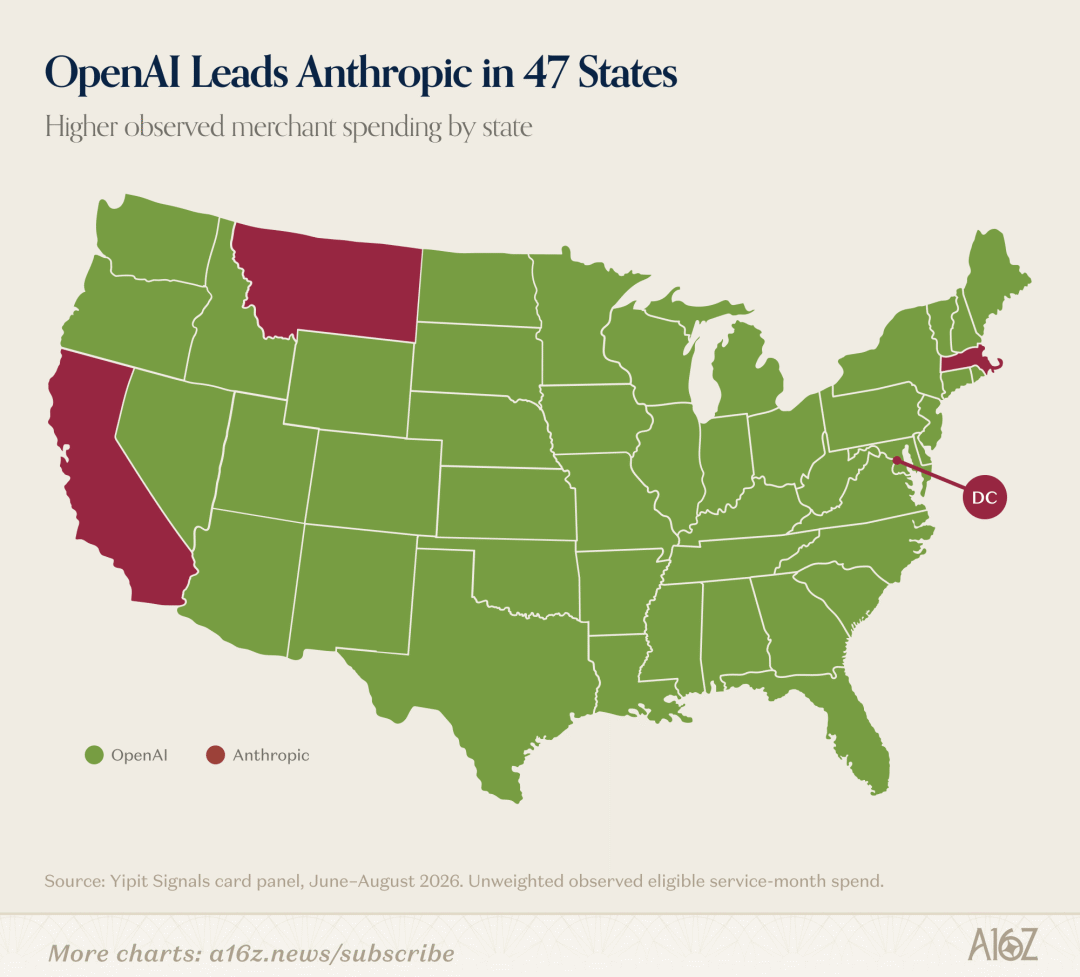
按州来看,Anthropic 的消费只在加州、蒙大拿和马萨诸塞超过了 OpenAI,其余各州全是 OpenAI 领先。
用户上的差异,至少有一部分来自三家产品方向的不同。过去半年,三家一共发布了 127 个新产品和新功能。
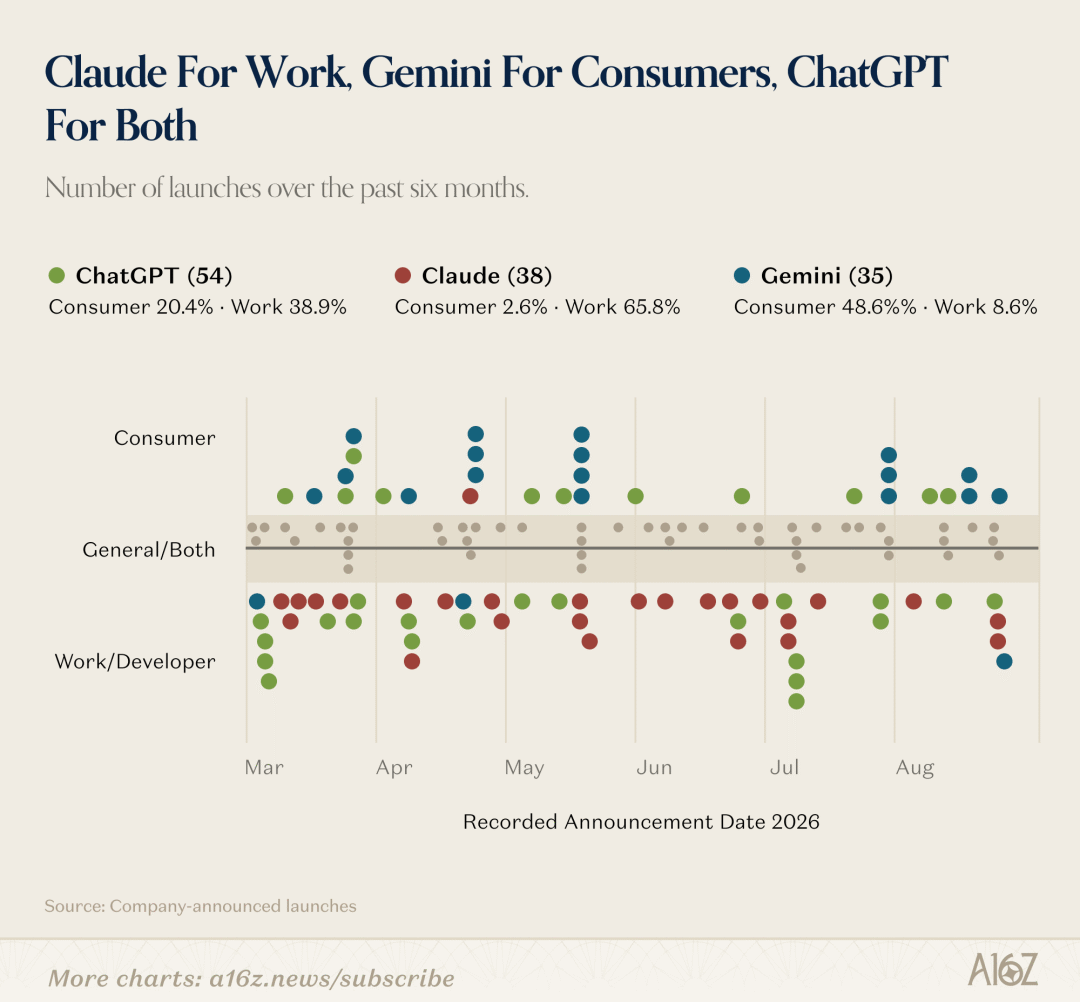
ChatGPT 发布了 54 个,消费者和企业两个方向都在做。
Claude 的 38 个里,有 65.8% 面向工作和开发者,面向普通消费者的只占 2.6%,折算下来只有 1 个。
Gemini 的 35 个里,则有将近一半面向消费者。
a16z 因此认为,现在更值得问的可能已经不是「谁在赢」,而是每家公司在自己的机会上执行得怎么样。
a16z 在 3 月的上一期报告里写过,OpenClaw 这类 Agent 大多数消费者还用不了,但迟早会用上。
OpenClaw 则已经不在这一期的榜单上了。Olivia Moore 说,上一期的数据截止时它的流量还没来得及计入,算进去的话会排得很靠前,而现在它的流量已经大幅下滑。
取代它的是一批非开发者也能使用的个人助理。Instinct、Tomo、Poke、Lindy、Town 等多家创业公司的产品,都已报出了几十万的用户。
大厂也推出了各自的 Agent:Meta 的 Muse、OpenAI 的 Dots 和 xAI 的 Grok Bot。
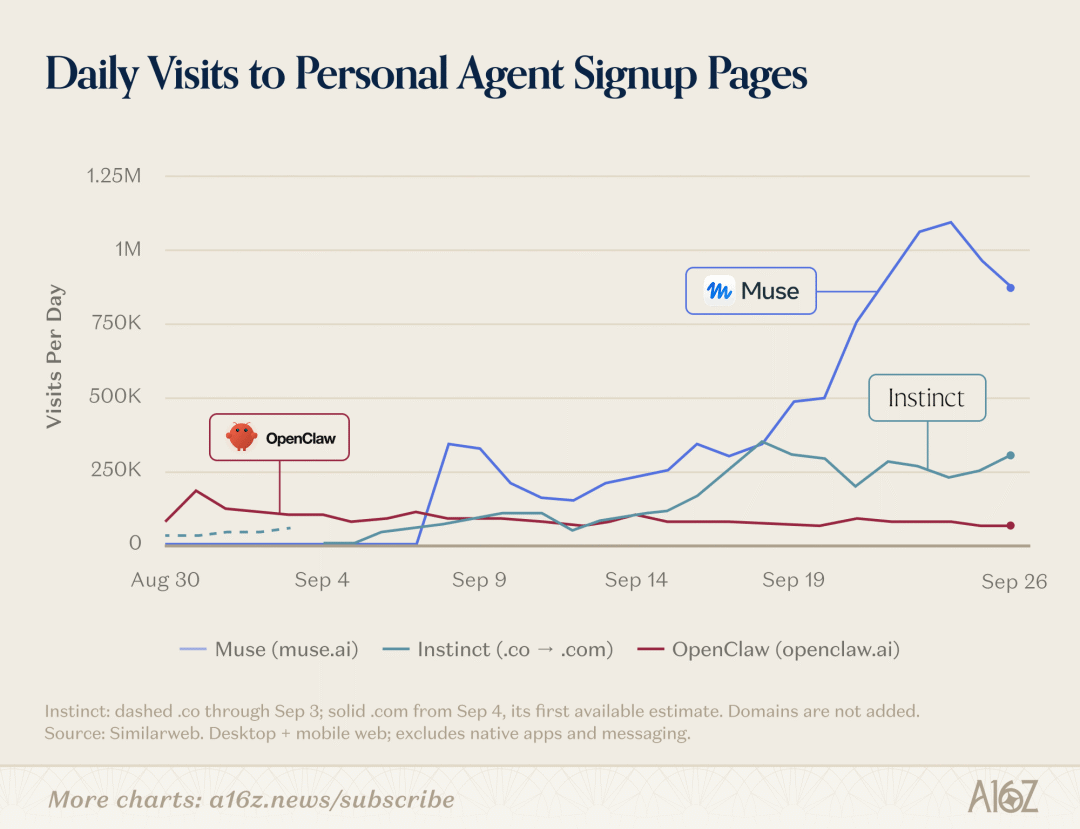
这类产品大多想做到随处可用,像真人助理一样,可以给它发短信、发邮件,也可以打电话。
眼下最热门的入口是 iMessage,走红的 Instinct 正是今年 8 月在 iMessage 里上线的。
DoorDash 等公司随后也推出了自己的 iMessage 点餐 Agent。
Instinct 由前 Sierra 研究员 Noah Shinn 创办,据称在仍是邀请制的情况下,三周内用户就超过了 10 万。
据 Shinn 的说法,40% 的用户会在三周内绑定个人信用卡,而这些用户开始下单之后,平均每人每月通过 Instinct 消费 1300 美元。
他还称,Instinct 的年化交易额已经超过 10 亿美元,其中一半来自旅行。
Meta 的 Muse 则是 9 月 9 日上线的,可以在浏览器、桌面端、手机 App 和 WhatsApp 里使用,目前只对美国和加拿大开放。
据报道,它第一周的日活就达到了 25 万,不到一个月下载量便超过了 500 万,比 ChatGPT 和 Claude 当年都要快。
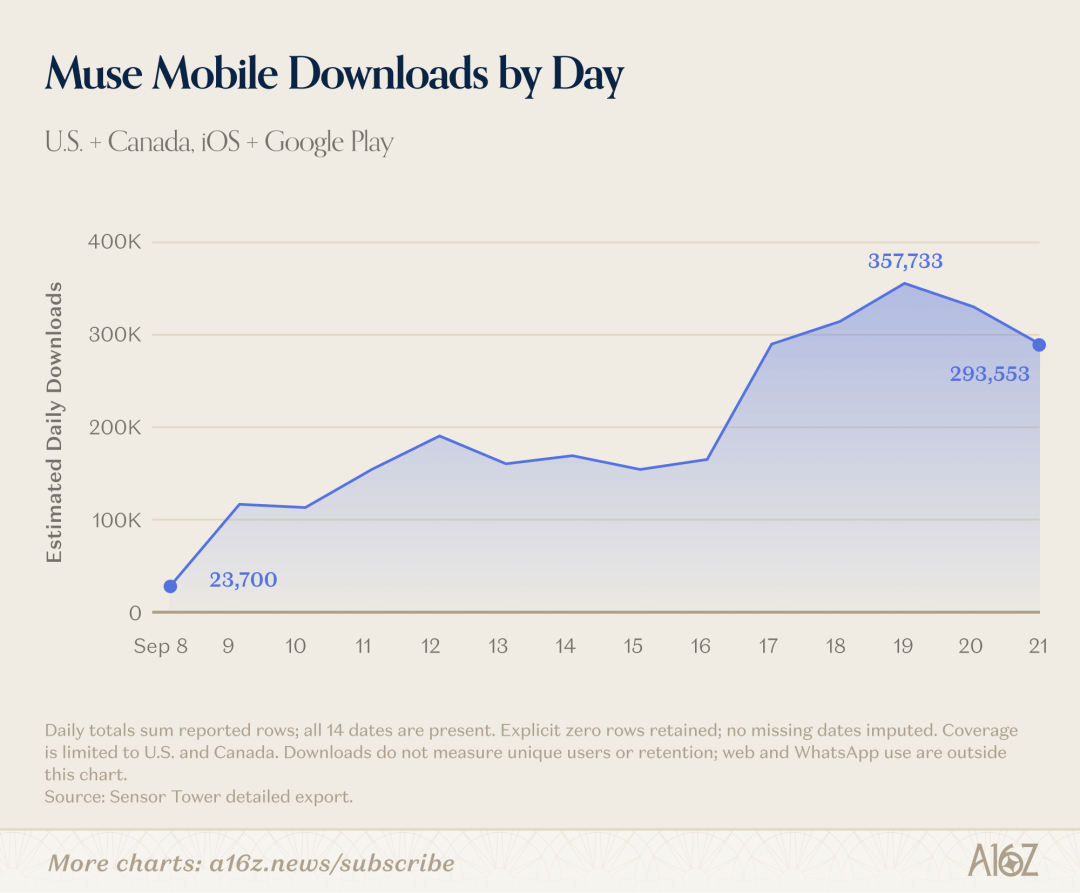
不过 a16z 也指出,和 Threads 相比,Muse 的早期数据仍然逊色不少:同样是 Meta 的产品、同样是美加两个市场,Threads 上线头 22 天的下载量是 1571 万,Muse 则是 538 万。
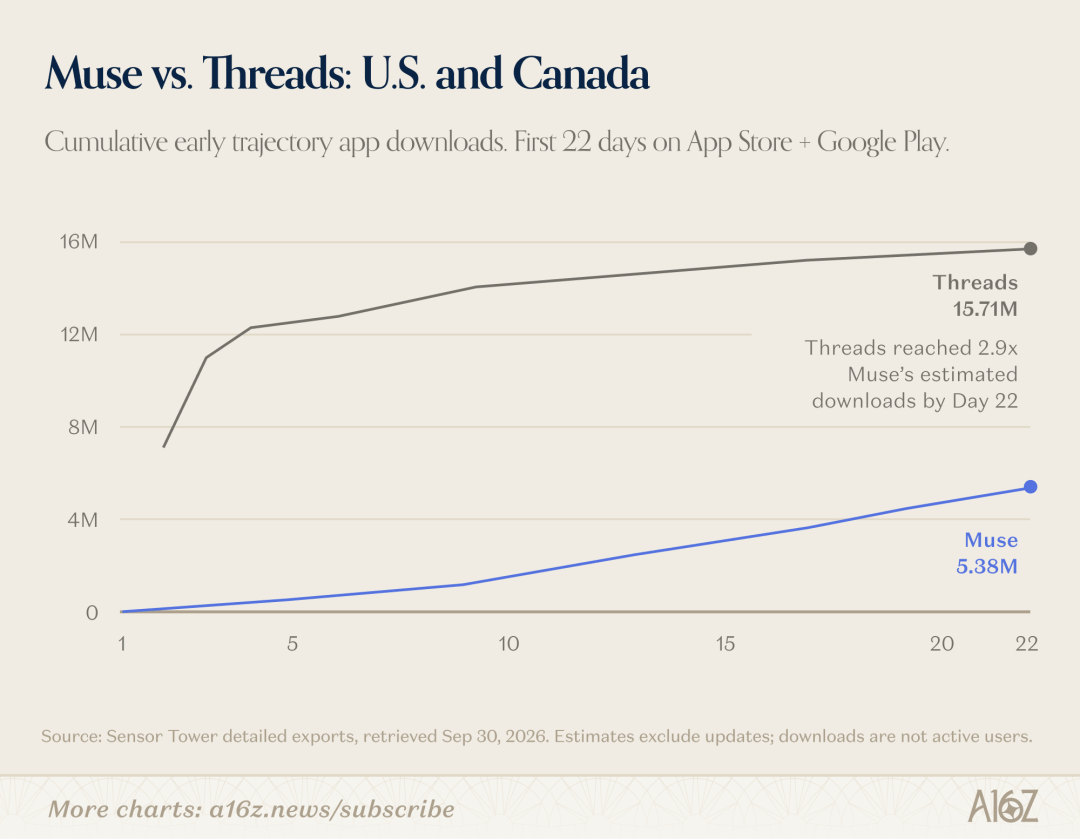
在 Olivia Moore 看来,Meta 这次的推广没有 Threads 那次激进,部分原因是服务这类用户的成本要高得多,他们并不希望它增长得太快。
Agent 开始带来可观的流量和收入之后,各家平台也开始选边站了。
其中 Amazon 在不到两周内就切断了 Muse 的访问,而 Shopify、Instacart、OpenTable、Expedia、Ticketmaster、Plaid 等则签下了官方合作。
那现在都是谁在用这些助理,又用它们来做什么呢?
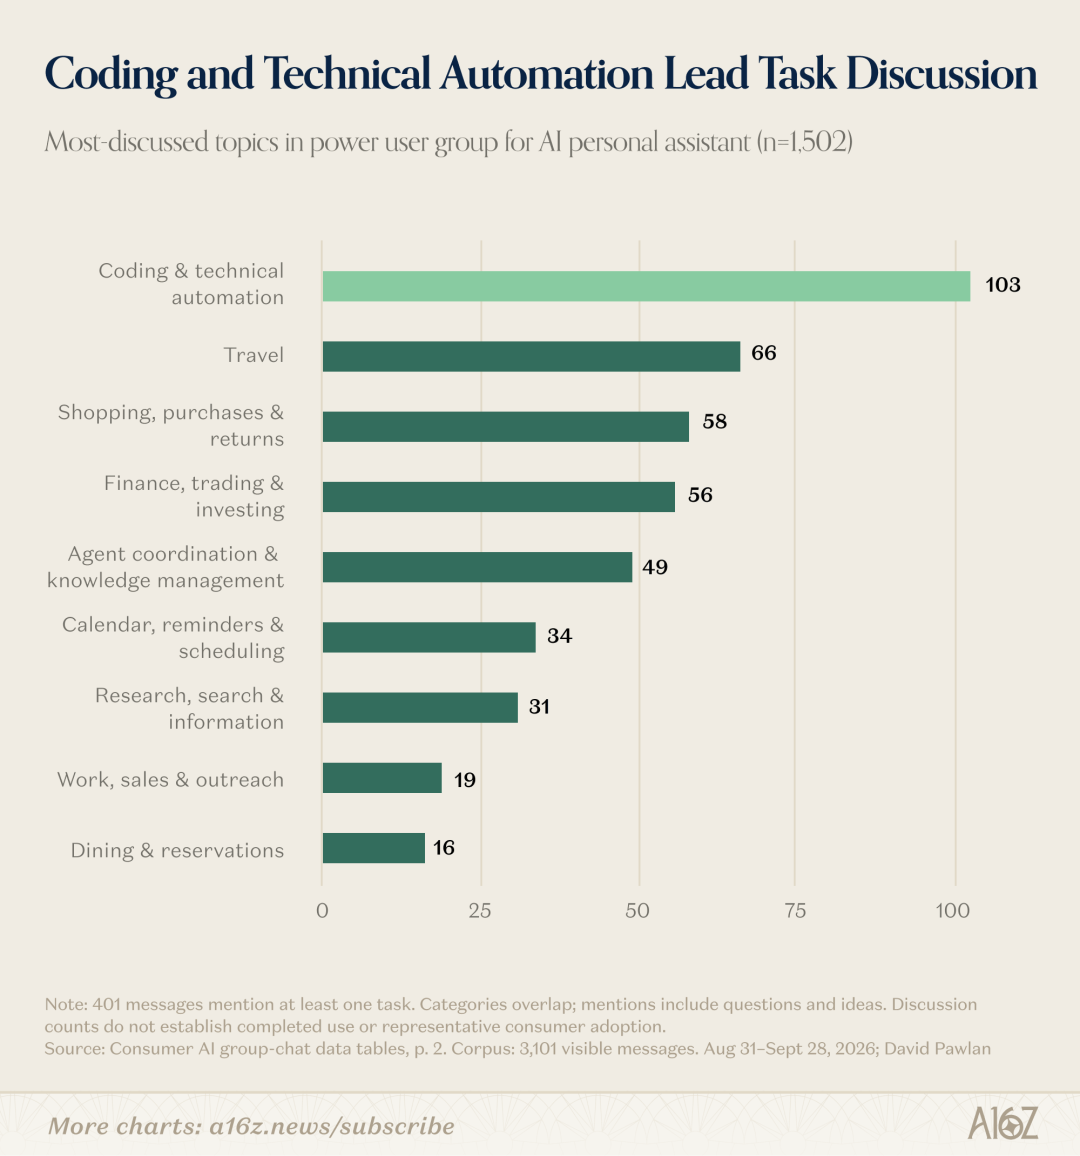
运营 AssistantBenchmark 的 David Pawlan 统计了 7 个早期用户群里的讨论(样本量 1502),被提到最多的任务是写代码和技术自动化(103 次),之后才是旅行(66 次)、购物(58 次)和理财投资(56 次)。
即便是 Muse、Instinct 这类面向普通消费者的助理,排在第一的用途也仍然是写代码。
这也解释了为什么一些助理产品的创始人会说,服务一个用户每月要花掉几百甚至上千美元。
Olivia Moore 则提到,一些更面向大众用户的助理产品,单个用户的成本是每月几十美元。
播客里还提到了一个至今没有人解决的问题:这些助理产品都还没有做出人与人之间的网络效应。
一部分原因在于,这类软件比以往任何产品都更了解你,而它越了解你、对你越有用,你就越不愿意把它带进有其他人在的场合。
大厂和老牌软件都已经进场,a16z 也梳理了创业公司仍然占优的几类情况。
第一类是拥有差异化的自有模型,其中最典型的是创作类产品。
Suno、ElevenLabs、Midjourney、HeyGen、可灵、Topaz Labs 全都在消费榜上,即便 Google 的 Nano Banana、Veo 和 ChatGPT 的 Images 2.0 都很成功,用户仍然愿意为专门的创作工具付费。
Olivia Moore 在播客里按模态把创作工具分开讲了一遍。
在音频上,几家大模型公司都没有投入精力,ElevenLabs 和 Suno 因此在流量榜和消费榜上都排得很靠前。
她提到,Suno 经历过的那些版权麻烦,大模型公司现阶段未必愿意去碰。
在图片上,OpenAI 和 Google 已经拿走了很多原本流向独立生图工具的大众流量,前面提到的 Midjourney 掉出流量榜,就属于这种情况。
视频在她看来则是一片尚未定型的领域。她认为,可以用任何数据来训练的中国公司,在视频上确实有优势,因为视频生成很复杂,画面和声音需要同步,训练数据越多越好。
她还提到,自己最近会让模型直接生成和修改创意素材,模型会自行调用网上的其他工具,所以她认为,对 Agent 友好、便于 Agent 调用的创作工具会越来越受益。
第二类是需要改动现有界面才能做出来的产品体验。
Olivia Moore 认为,老牌公司不愿意或者没有能力去颠覆自己现有的界面,Google 到现在都没有为 AI 重做 Docs、Gmail 和日历。
OpenAI 和 Anthropic 也一样,凡是没有放在 ChatGPT、Codex、Claude、Claude Code 这几个现有界面里发布的产品,都远没有那么成功。
硬件是其中一例:既卖录音设备、也卖订阅的 Plaud 排到了消费榜第 16,而几家模型公司都还没有怎么涉足硬件。
只是这个优势能保持多久还不确定,Meta 已经宣布要把 Muse 放进智能眼镜,还要做一款 AI 电子宠物,OpenAI 也收购了 io Products。
第三类是多模型产品。Cursor、OpenRouter 可以按任务来选择模型,而模型公司自己未必有动力把用户送到竞争对手那里。
第四类是服务特定人群的产品,比如 OpenEvidence,据估计美国有五到六成的医生在使用它。
内容政策同样会留出空间。被剔除的那批 NSFW 产品,面向的正是主流助理不太愿意服务的人群:OpenAI 在 2025 年说过要推出成人模式,今年早些时候又无限期搁置了。
至于「套壳」的质疑,Olivia Moore 以自己在用的 Town 为例做了回应。
Town 可以接入她的邮件、Slack 和 Google Drive,并据此建立了一套关于她是谁、她说话是什么风格的 playbook。
这套东西是其他产品没有的,也没法轻易迁移到明天新出现的产品里。她说:
一封 99.9% 像我写的邮件,和一封哪怕有 85% 像我写的邮件,差别就是花 10 秒钟改一下,还是花 10 分钟以上。
Josh Elman 则表示,价值正在回到软件这一层,模型只是其中的一部分。
a16z 还做了一张表,列出了互联网时代各个品类的赢家,再对照这期 Top 100 里有没有相应的 AI 产品。
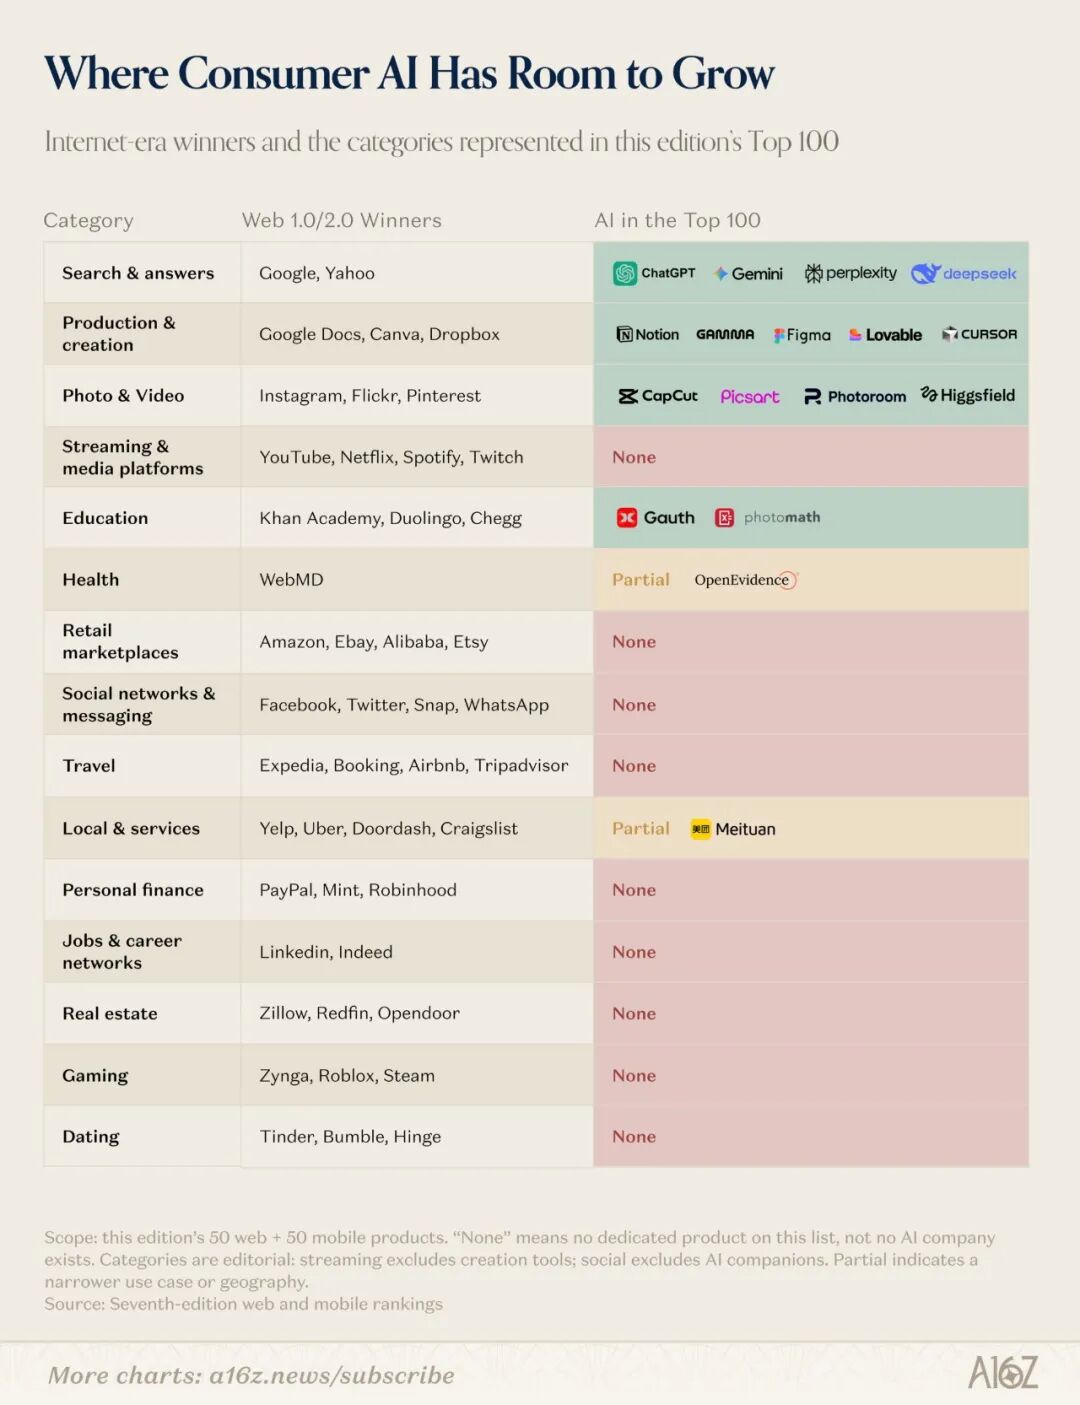
搜索、创作、图片视频这几栏都已经有了,流媒体、电商、社交、旅行、理财、招聘、房产、游戏、约会这九栏,全是空的。
本地生活那一栏写的是「部分」,里面填的是美团。
Olivia Moore 说,绝大多数普通消费者现在仍然把 AI 当作搜索的替代品,而创业公司目前做成的领域,也基本都围绕着「把事情做完」这个主题。
空白的品类里,很多是需要多人参与才能成立的网络型产品,比如约会和招聘,两者都是在做匹配。
社交这一栏,目前看到的主要还是用户把 AI 生成的内容发到现有的社交平台上。
购物、买房这类更像交易市场的品类,她认为还要再观察:它们最后可能存在于 Instinct、Muse 这样的 Agent 里,可能是独立的产品,也可能两者兼有。
游戏和娱乐则是因为模型还不够好,生成不出普通人愿意看的内容,她提到的例外是正在爆发的 AI 短剧。
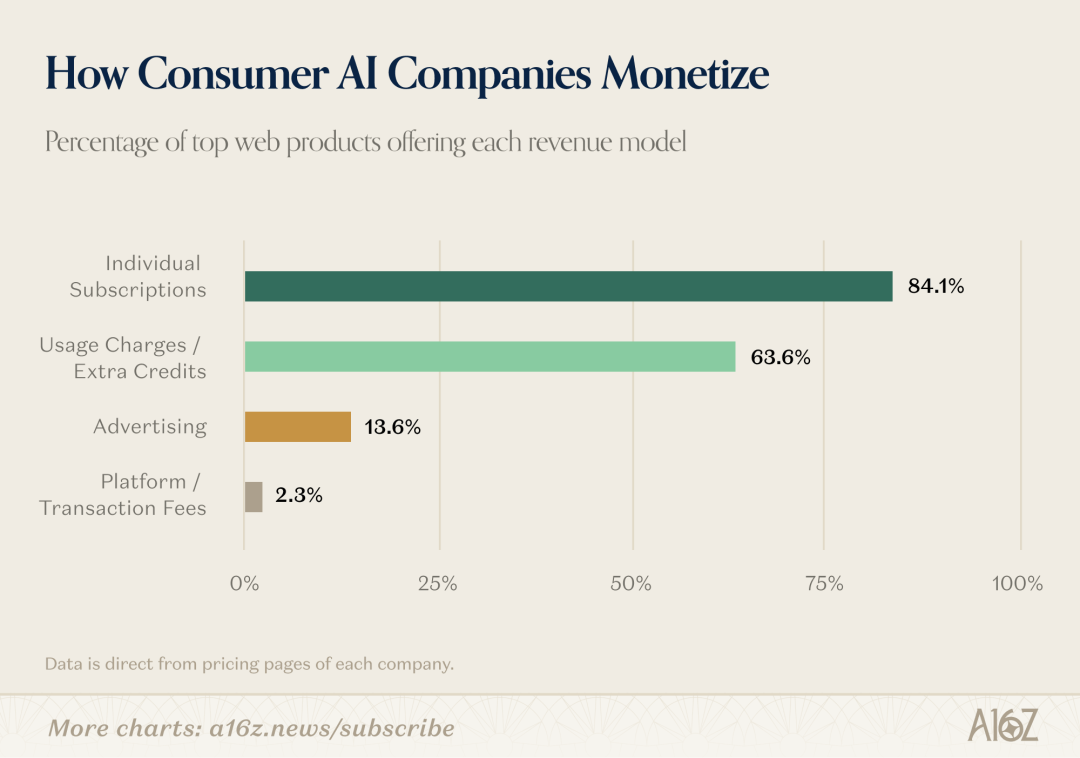
网页榜上的 44 个 AI 原生产品,全都已经有了变现方式。
其中 84% 有个人订阅,64% 有按量计费或者加购额度,有广告的只有 14%,靠交易抽成的只有 2%,也就是 1 家。
这和 AI 之前的消费互联网正好相反。
2025 年 Meta 有 97.6% 的收入来自广告,Alphabet 是 73.2%,Amazon 的订阅服务收入有 496 亿美元,也只占它总收入的 6.9%。
靠订阅做大的消费生意并非没有先例,只是大多集中在媒体内容上。
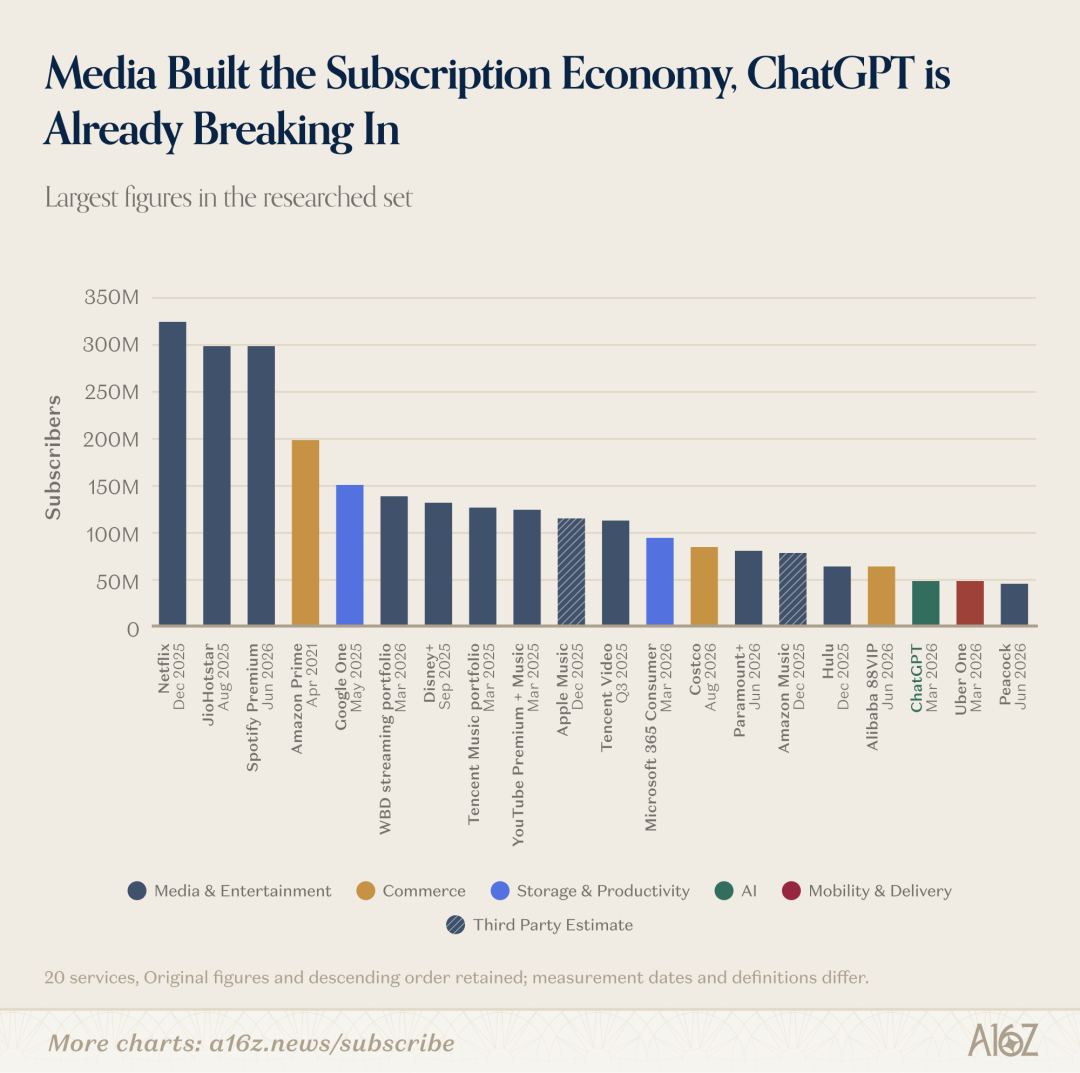
全球订阅用户最多的 20 个消费产品里,有 13 个是 Netflix、Spotify 这样的媒体类产品。ChatGPT 用了三年半的时间进入这份榜单,排在第 18 位。
对于 4.5% 这个付费比例,Olivia Moore 在播客里表示:
我其实并不一定想看到,直接为 AI 产品付费的这 4.5% 继续扩大。这话可能有争议,毕竟我自己就是投消费级 AI 的,也是消费级 AI 的坚定支持者。
她解释说,大多数人要么没有这笔钱,要么不愿意把钱花在软件上,消费级 AI 不应该指望每个人都去买一份订阅,广告和交易抽成这些商业模式需要回来。
报告也解释了 AI 公司为什么一上来就收订阅:广告和交易抽成往往需要先有足够大的用户量,而模型成本太高,消费级 AI 公司没有条件放弃早期收入。
Olivia Moore 回忆说,以前做消费投资,一家公司如果在头五年就开始赚钱,反而会让人觉得奇怪,当时的规则是先把用户密度做起来,再靠广告或者交易来变现。
Josh Elman 补充说,如果增长太快,收费又没有按用量计量,开销就会失控,所以不少公司反而害怕增长得太快。
a16z 认为成本上的限制很可能会逐渐缓解,因为开源模型越来越多,产品开发者也可以把必须用最贵模型的任务和可以用便宜模型的任务分开。
其他的商业模式也已经开始出现。
OpenAI 称 ChatGPT 的广告业务在 8 月做到了年化 10 亿美元,背后是 12 亿的周活。
Olivia Moore 说,OpenAI 的广告其实推得很慢,而在以前,一家公司即使上线了广告产品,也要很多年才能做到这个规模。
她还认为,理论上 ChatGPT 的广告应该能卖得更贵、转化率也更高,因为它对用户的了解要多得多。
垂直产品也能走这条路。OpenEvidence 已经有一部分收入来自广告,依靠的正是它在美国医生中五到六成的覆盖率。
个人助理则可能会走交易抽成这条路。Instinct 和 Muse 都表示过以后要从交易中抽成,只是目前都还没有开始收,ChatGPT 里发起的购买目前也不收费。
播客里还转述了 a16z 被投公司 Wabi 的 CEO Eugenia 的一句话,大意是多数人并不是想节省时间,他们想找的是花时间的方式。
播客的结尾也回到了这一点:到目前为止,消费级 AI 里几乎全是帮人节省时间的产品,而让人花时间的产品,往往会成为最大的那些公司。
Muse 和 Instinct 这次都没有赶上榜单的统计时间,Josh Elman 预计,下一期就能看到大规模的采用。
◇ ◆ ◇
a16z 原文:https://a16z.com/100-gen-ai-apps-7/
a16z 配套播客:https://www.youtube.com/watch?v=aCvrzhwUxg0
