链上永续合约平台的 Pre-IPO Perpetual,简称 IPOP,是围绕私有公司“预期上市价值”形成的以稳定币结算的金融衍生品,其机制主要是通过市场成交价进行价格发现,以外部估值或参考价为锚,以标记价格计算保证金和未实现盈亏,再通过资金费率促使合约价回归参考价。
目前市场上提供 IPOPs 产品的主流链上永续合约平台有Trade[XYZ]、Ventuals、Aster,本文Beosin将分析它们针对 IPOPs 设计的定价机制及相关风险。
一、不同价格的定义
在了解定价机制前,需要能够区分清楚以下的价格概念:
二、Trade[XYZ]:采用预言机价格为锚+内部价格发现
Trade[XYZ] 的永续合约通过 Hyperliquid HIP-3 部署,采用 USDC 保证金和结算。官方文档明确把价格输入分成 oracle、mark 和 external price,并由 HyperCore 处理撮合、资金费率转移、强平和自动减仓。
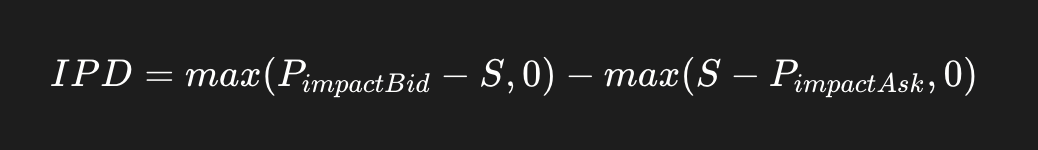
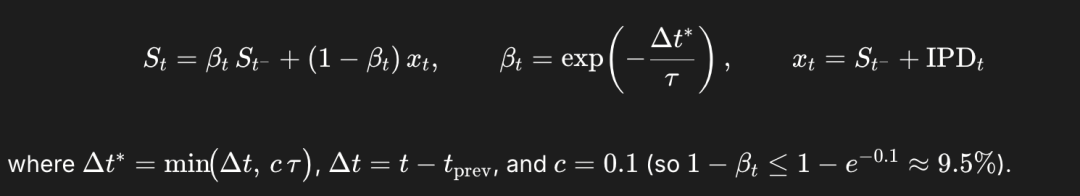
当外部数据恢复后,oracle 在下一次 tick 切回外部推导价格。这种设计使股票永续合约可以在周末、节假日或上市前没有现货交易的时段继续形成价格,但也意味着内部交易价格会反过来影响参考值。
而IPOP合约的初始价格并没有任何参考,实际上是Trade[XYZ]自行决定的价格,在有了初始价格后,交易者提交订单开始交易,随后Trade[XYZ]可以开始计算订单簿的 impact bid price 和 impact ask price,进而计算出预言机价格。
2. 标记价格:三个数据取中位数
Trade.xyz 的标记价格用于保证金、强平、触发单和未实现盈亏,定义为三个数据的中位数:
- oracle price
- oracle price 加上 150 秒连续时间 EMA 的 basis,其中 basis 是永续中间价减 oracle price
- best bid、best ask 和 last trade 三者的中位数
Relayer 每次发布前两个数据,Hyperliquid 协议计算第三个数据,再取三者中位数。Relayer 更新受到当前值 ±50 bps 的跳变限制,以降低单次异常更新造成的价格跳跃。
这一设计让标记价格不会完全追随某一笔成交,也不会完全滞后于市场。它同时吸收预言机价格、短期基差和订单簿即时信息。
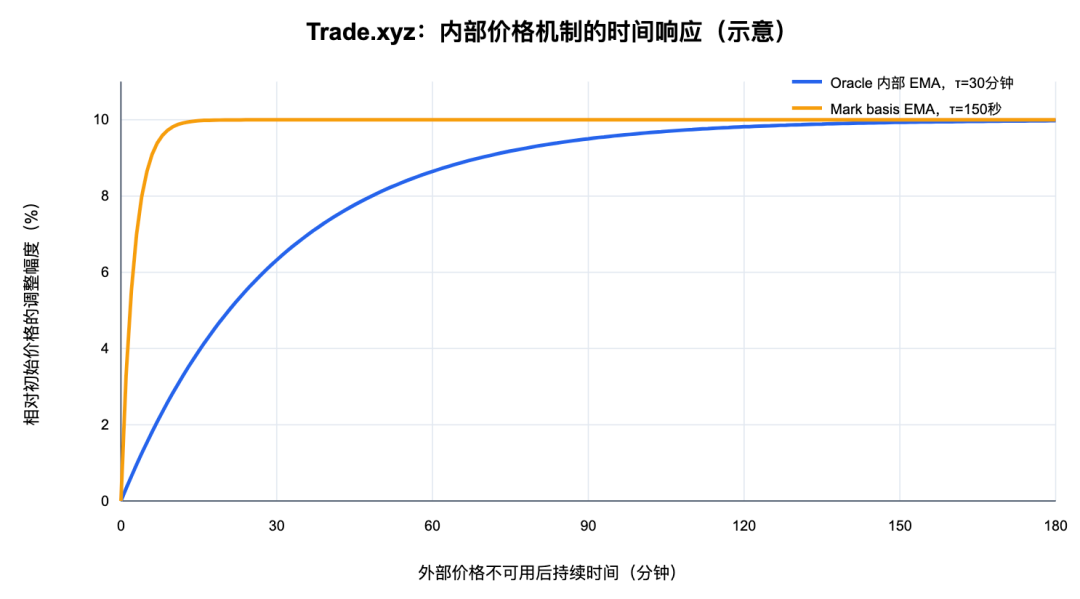
3. 价格发现区间:在外部市场关闭时限制价格跳跃,但允许逐级再锚定
Trade[XYZ] 的价格发现区间(discovery bounds)在外部和内部定价时段都会限制标记价格波动,其瞬时边界为参考价上下波动的1/最大杠杆。例如最大杠杆 20 倍时,当前可交易区间约为参考价的 ±5%。
对于没有 external price 的 Pre-IPO 市场,内部时段开始时的参考价是该市场设定的 initial reference price。 当 oracle 接近边界并达到阈值时,系统把参考价重新锚定到边界,建立新的价格窗口。每个市场分别配置向上和向下的 reset 次数;次数用尽后,边界变成硬上下限,直到有外部定价。
因此,Trade[XYZ] 的“价格发现”实际上是一个带有速度、幅度和重锚定次数约束的阶梯式过程。
4. Pre-IPO 市场参数
Trade[XYZ] 的 Pre-IPO specification index 为每个市场公开 initial price、discovery bound、最大 reset 次数、funding multiplier、最大杠杆、oracle threshold、上市宽限期等参数。例如文档列出的 SPCX 初始价格为 150 美元、发现边界 ±30%、最多 3 次 reset、funding multiplier 0.5、严格逐仓、最大杠杆 5 倍。需要注意的是,不同市场参数可能并不相同。
已发生的争议事件:上市前SpaceX股本增加10%,但 Trade[XYZ] 并不提供rebase机制或修改参数,导致SpaceX preipo永续合约价格下跌,用户承担了价格下跌损失。
5. External price:Prep-IPO 上市后的价格来源
External Price 是与 oracle 和 mark price 并列发布的独立输入,等于最近一次外部市场公允价。外部市场开放时,external price 与 oracle price 相同;外部市场关闭时,external price 固定在外部收盘价,而 oracle 继续通过内部机制推进。
三、Ventuals:采用Notice 数据与标记价 EMA 的加权预言机价格
Ventuals 明确说明,私有公司合约交易的是 valuation,而不是 shares,合约价格等于公司估值除以 10 亿。例如SpaceX公司估值为 420.69B 美元时,1 SPACEX 合约价格为 420.69 美元。其IPOP的定价机制相对简单:
1. 预言机价格:外部数据+标记价的 2 小时 EMA 值
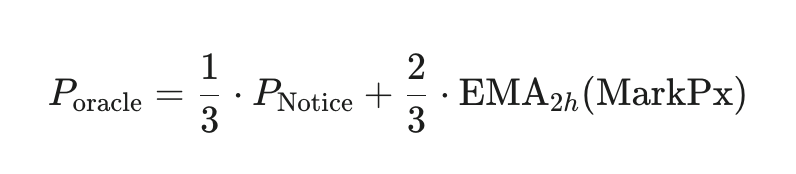
其中 Notice 是外部数据供应商,至少每分钟轮询一次,数据包括二级市场交易、二级买卖报价、官方融资公告、共同基金估值、409A 估值以及相关上市公司表现。综合值约每 3 秒推送到链上,并用于资金费率计算。
这一设计使得预言机价格并非完全由外部私募估值决定,也不是完全由链上价格决定,而是允许市场价格逐渐改变参考值。Ventuals 明确把这一点解释为Pre-IPO 资产没有 BTC 那样的高流动性现货市场,但融资轮次和二级市场仍包含真实信息;同时,IPOP交易价格可能与公开市场首次定价存在差异。
然而,由于依赖外部数据喂价,Notice也成为定价中存在风险的一环。此前Ventuals的SpaceX的IPOP因为Notice返回了错误数据,并且Ventuals的该合约流动性较低,持仓量不到290万美元,价格闪崩45%。
2. 标记价格:流动性加权 impact price 的动态平滑
Ventuals 的标记价格用于保证金、强平、触发单、资金费率和未实现盈亏,约每 3 秒更新一次。公式为:
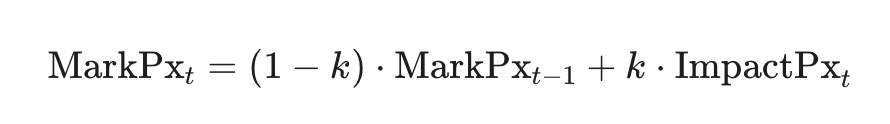
系数k根据 impact price 与 1 分钟 EMA 的短期偏离动态调整:
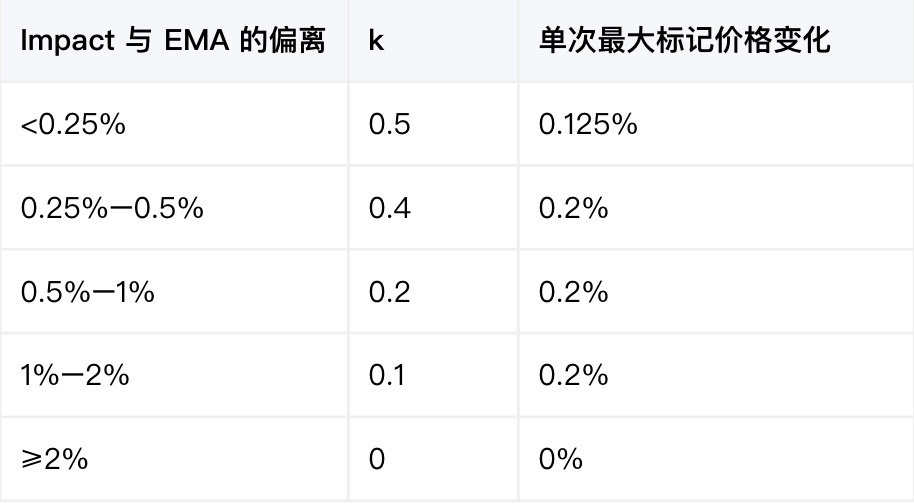
偏离越大,标记价格越会追随瞬时 impact price。换言之,突然出现的大单或薄盘口冲击,需要持续一段时间才能进入强平和未实现盈亏的参考价。
3. 标记价格区间与速度限制
Ventuals 将标记价格限制在预言机价格的 ±20% 区间。该约束在 Hyperliquid 的订单和撮合引擎层面执行,最高可挂多单价格不超过 oracle 上方 20%,最低可挂空单价格不低于 oracle 下方 20%。此外,Ventuals规定标记价格每 3 秒更新最多移动 1%。这形成三重保护:impact 平滑、相对 oracle 的价格带、更新速度上限。
4. 资金费率:偏离越大,资金费率越陡峭
Ventuals 每小时结算资金费率。合约高于 oracle 时,多头向空头支付;低于 oracle 时,空头向多头支付。资金直接在交易者之间转移。
Ventuals 在 Hyperliquid 资金费率公式上增加动态 multiplier,并根据约每秒采样的平均标记价格与预言机价格的偏差进行调整:
- 偏离低于 5%:multiplier 设置为使年化资金费率约为 15%;
- 偏离 5%–19%:multiplier 按指数曲线增加;
- 偏离超过 19%:小时资金费率上限约为 1%,在 20% 边界前快速吸引反向流动性。
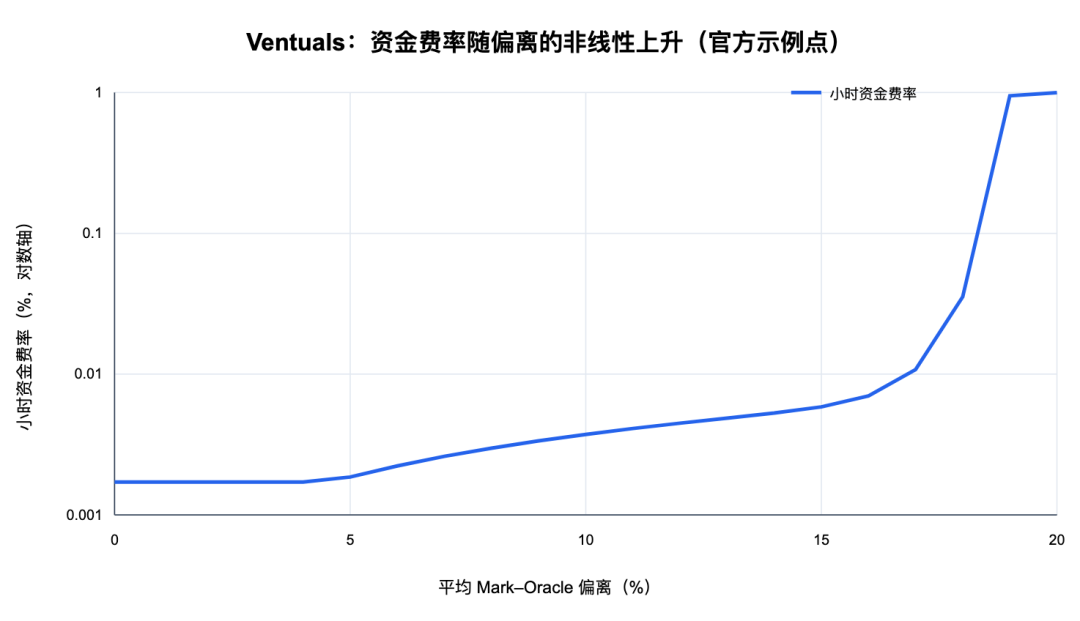
当价格刚开始偏离时,持仓成本温和;接近价格带时,持仓成本急剧上升。
5. 最终 IPO 结算
Ventuals 的最终结算价是:相关交易所首个交易日收盘价 × 基本股数,即公司总估值。
首日开盘(9:30 ET)后,资金费率设为 0,预言机价格始终等于标记价格,并把实时股票价格隐含的估值纳入 externalPerpPxs,限制订单只能在其上下 20% 范围内。首日收盘(16:00 ET)后,标记价格被强制覆盖为收盘价隐含的估值,随后调用 haltTrading,以最终标记价格结算所有未平仓头寸。
四、Aster:预期每股价值 + 合约规格调整
Aster 将 Pre-IPO Perpetual 定义为跟踪公司预期未来公开估值的合成永续合约。SPCX、OPENAI 和 ANTHROPIC 的页面示例都用“每股隐含价格”解释市场含义:例如 SPCX 价格为 150 美元,表示市场隐含 SpaceX 未来公开交易普通股每股约 150 美元。
1. 定价对象是预期未来每股价值
Aster 文档中明确说明,这些合约不代表股权、不赋予股东权利,也不保证 IPO 配售。价格可能受融资轮次、上市预期、战略合作、宏观环境、行业发展、监管变化和公开市场情绪影响。与 Ventuals 的“公司估值除以 10 亿”不同,Aster 以预期每股价格展示,并为每个市场指定完全摊薄股数。
2. 未给出完整 oracle/mark/funding 公式
在所给 Aster 文档中,平台披露了市场描述、参考股数、外部上市日期、杠杆和 Market Order Price Cap/Floor Ratio,但没有像 Trade[XYZ]、Ventuals 那样公开外部估值或指数数据源、oracle price 的加权公式、mark price 的计算方法、资金费率公式、结算周期和上下限、IPO 首日开盘/收盘采用何种价格结算。
3. 平台调整
推荐阅读:
Beosin 正式发布《2026 RWA发展态势及安全研究报告》
Beosin是一家领先的区块链安全与监管合规科技公司,专注于项目上线前的智能合约安全审计、项目运行时的安全风险监控与阻断、被盗追回、虚拟资产反洗钱(AML)以及调查追踪。Beosin已为全球20多个国家和地区的监管与执法机构、200多家虚拟资产服务商以及4500多家Web3项目提供“一站式”区块链合规产品+安全服务。欢迎点击公众号留言框,与我们联系。