2026 年 11 月 13 日,美联储发布最新一期《金融稳定报告》。
截至 2026 年 10 月,先进算力基础设施相关债务年内发行额已超过 6800 亿美元,约为 2023 年全年 1300 亿美元的 5 倍。
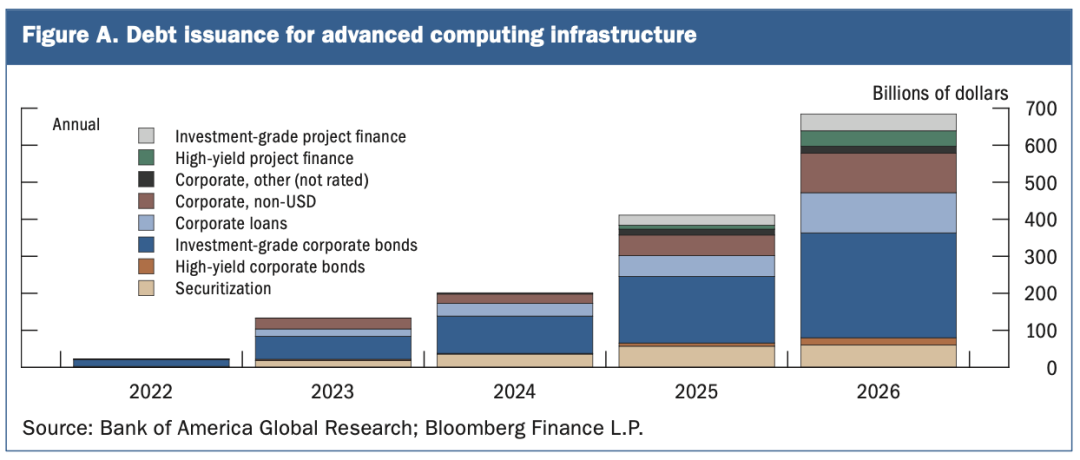
美联储报告展示的 2022—2026 年先进算力基础设施相关债务发行规模及融资类型。2026 年数据截至 10 月,单位为十亿美元。
与此同时,纽约联储开展的市场调查显示,AI 已成为受访市场人士最常提及的潜在金融稳定风险。
先进算力融资占比升至 31%
随着数据中心和先进算力基础设施建设加速,相关融资方式已从主要依赖企业债券,逐步扩展至公开和私人债务、结构化信贷以及项目融资。
投资级科技企业是主要发债主体。
先进算力相关融资占非金融类投资级企业债务发行额的比例,从 2023 年的不足 6% 上升至 2026 年的约 31%。
截至 2026 年 10 月,先进算力相关公开债务未偿余额估计已超过 1.1 万亿美元。
债务发行额统计涵盖公开发行及部分可追踪的私募证券交易,但未覆盖所有私人融资活动。由于私人信贷市场也存在大量相关交易,先进算力相关债务的实际未偿总额难以准确衡量。
7 家科技巨头合同义务超过 3 万亿美元
除直接债务外,美联储还关注大型科技企业通过长期租赁、采购合同和担保安排承担的财务义务。
报告分析了亚马逊、Alphabet、博通、Meta、微软、英伟达和甲骨文 7 家科技企业的财务数据。
截至 2026 年第二季度,这些企业尚未起租的租赁合同义务,未折现价值已超过 1 万亿美元。保底采购合同、GPU 资产残值担保等其他合同义务,未折现价值超过 2 万亿美元。
两类合同义务合计超过 3 万亿美元。
由于采用不同的计量方式,这些未折现的合同义务不能直接与资产负债表中的债务余额相加。
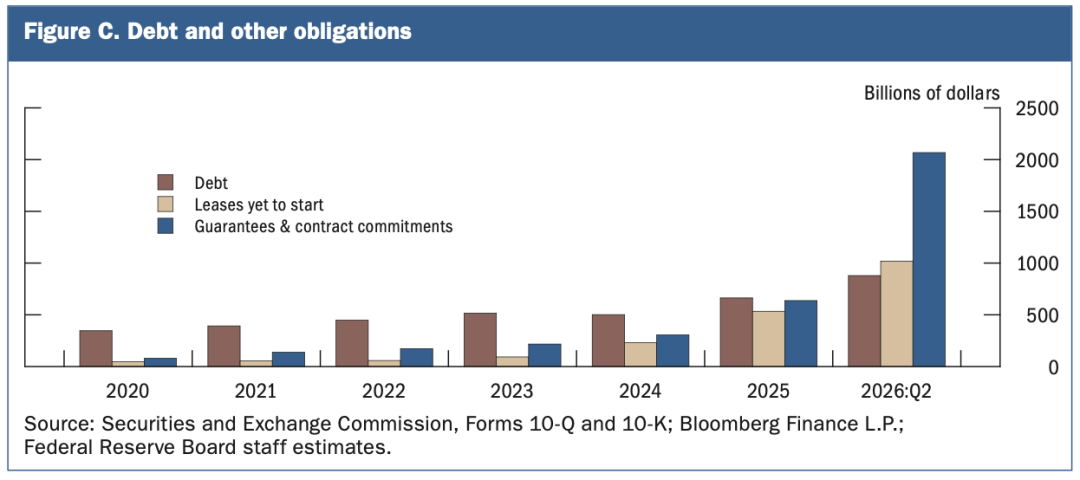
2020 年至 2026 年第二季度,7 家科技企业的债务、尚未起租的租赁义务及担保和合同承诺变化。单位:十亿美元。
大型云服务商通常通过签订长期数据中心租赁合同,帮助第三方开发商获得建设融资。GPU 供应商也可能提供资产残值担保,支持客户采购计算设备。
这些融资安排还可能伴随大型科技企业对相关企业的股权投资,形成报告所说的“循环融资”。
美联储指出,这类安排加深了大型科技企业与规模较小、风险较高且融资渠道有限的企业之间的资金联系。大型企业可能在市场下行时承担部分损失,但其实际经济风险敞口也可能明显高于资产负债表显示的债务规模。
报告还披露,大型云服务商和 GPU 企业的表内债务主要由共同基金、养老基金及保险机构持有。融资安排中风险较高的次级债务和股权,则由高收益债券基金、人寿保险机构、商业发展公司及其他私人信贷机构持有。
此外,美国大型银行控股公司对大型科技企业、数据中心开发商、先进算力相关特殊目的实体、私人信贷融资载体及公用事业企业的风险敞口接近 1 万亿美元。
这些风险敞口已纳入年度监管压力测试。由于覆盖范围较广,这一数字不能直接等同于 AI 算力项目的贷款余额。
87% 受访者将 AI 视为潜在金融风险
报告还公布了纽约联储在 2026 年 9 月至 10 月开展的市场调查结果。
调查共收到 23 名市场人士的答复,受访者来自证券交易商、银行、投资基金和咨询机构等。其中,87% 的受访者提及 AI 相关风险,高于今年春季调查的 50%,成为未来 12 至 18 个月最常被提及的潜在金融稳定风险。春季调查的受访者人数为 20 人。
其他受到关注的风险包括风险资产价格回调(52%)、长期利率上升(48%),以及网络攻击和财政债务可持续性(均为 43%)。
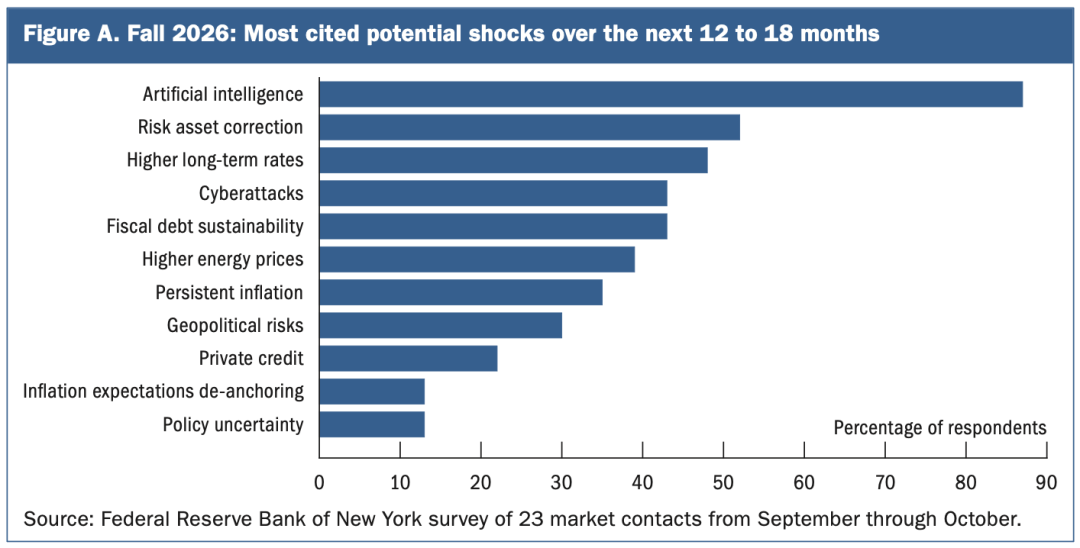
纽约联储 2026 年秋季调查显示,在未来 12 至 18 个月的潜在金融稳定风险中,AI 被提及的比例最高,达到 87%。
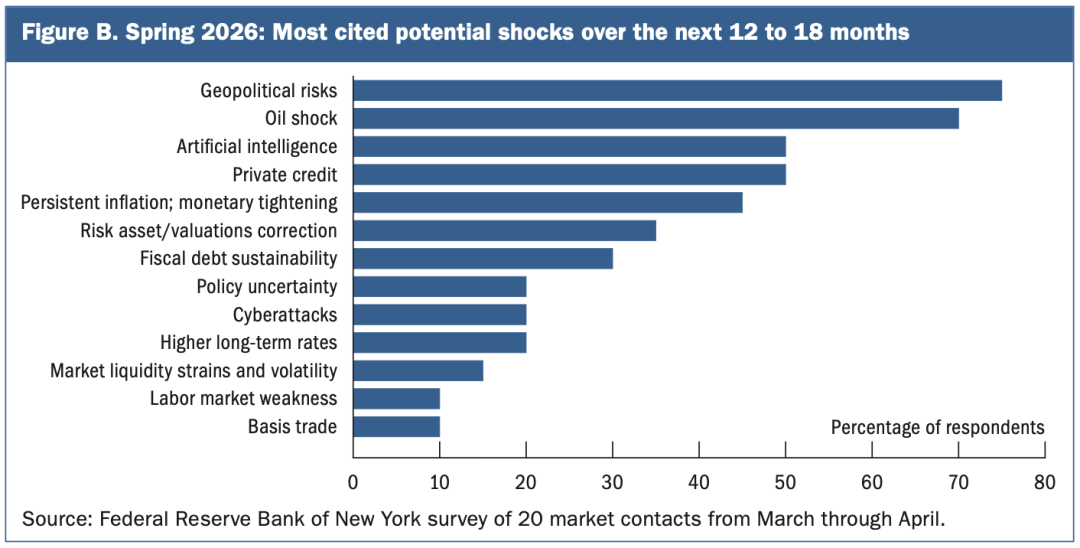
纽约联储 2026 年春季调查显示,50% 的受访市场人士将 AI 列为未来 12 至 18 个月的潜在金融稳定风险,低于地缘政治风险(75%)和石油冲击(70%)。调查样本为 20 人。
受访者对 AI 的担忧主要集中在三个方面。
一是股票估值偏高。
如果大型资本支出未能带来预期收益,AI 相关企业股价可能出现大幅调整。
二是网络安全风险。
AI 技术可能降低复杂网络攻击的门槛,前沿 AI 模型本身也可能造成意外损害。
三是融资结构复杂。
高额债务、企业间循环融资和长期合同义务,可能在市场下行时放大损失,并进一步影响企业投资和居民消费。
调查还显示,尽管 AI 是被提及最多的潜在风险,但受访者认为,网络攻击和财政债务可持续性风险可能造成更严重的后果。
报告明确指出,这项调查反映的是受访市场人士的判断,不代表美联储理事会或纽约联储的官方立场。
美联储与互联网建设热潮作比较
报告还将当前先进算力基础设施建设,与 20 世纪 90 年代末至 21 世纪初的宽带电信投资周期进行比较。
美联储比较了亚马逊、Alphabet、Meta、微软和甲骨文 5 家大型云服务商自 2020 年以来的累计资本支出与债务发行情况,以及美国电信行业自 1995 年开始的宽带投资周期。
报告指出,按照同期 GDP 占比衡量,两个投资周期的累计资本支出走势较为接近。
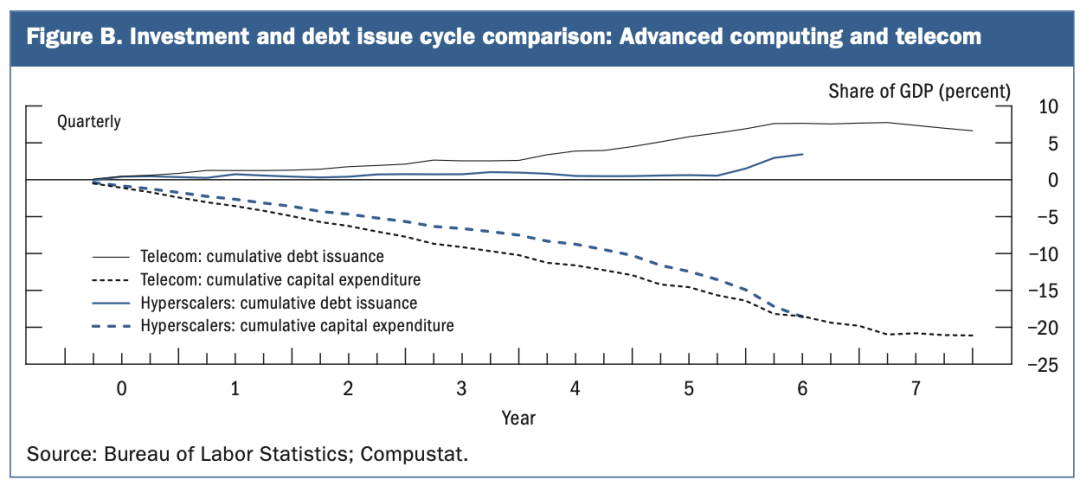
先进算力与电信行业投资周期比较,展示累计资本支出和累计债务发行额占 GDP 的比例。
随着近年来先进算力投资持续加速,当前建设周期的投资速度可能很快超过当年的电信投资周期。
报告同时指出,5 家大型云服务商此前拥有较强的现金流,降低了通过发行债务支持资本支出的需求,至少在 2026 年之前是如此。
随着数据中心投资和相关债务规模扩大,大型科技企业、公开债务市场、私人信贷机构及特殊目的融资实体之间的复杂资金联系,需要持续监测。
云头条声明:如以上内容有误或侵犯到你公司、机构、单位或个人权益,请联系我们说明理由,我们会配合,无条件删除处理。