近日,国际权威调研机构 IDC 发布《中国本地部署事务型数据库市场份额,2025》报告显示:2025 年中国本地部署事务型数据库市场规模达到 11.6 亿美元(78 亿元人民币),同比增长 13.2%。
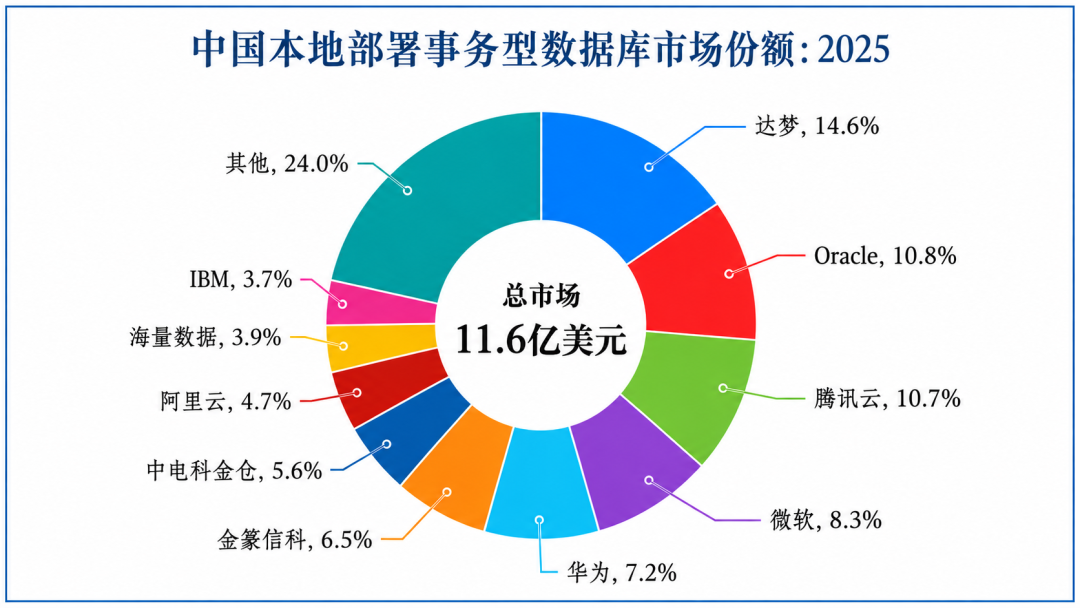
前十名的厂商分别为:达梦、Oracle、腾讯云、微软、华为、金篆信科、中电科金仓、阿里云、海量数据、IBM。
报告显示,在国产化替代与 AI 驱动的新一轮数据库升级周期的推动下,国内厂商整体强势增长,国际厂商合计份额下降。
增长梯队
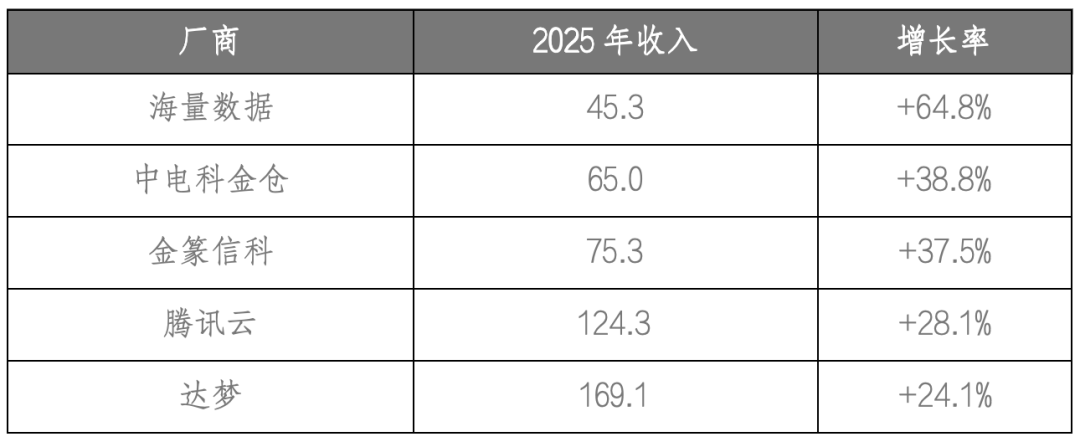
海量数据:同比增长 64.8%,收入 3.04 亿。
海量数据是榜单中增长率最高的厂商,虽然其绝对收入仍较小,但 64.8% 的增速说明其在垂直行业的替代策略极为有效。
结合其财报中“数据库自主产品同比增长 87.92%”的增速;与清华大学清华工研院成立数据智能北京市重点实验室,布局 AI 数据库,说明在其数据库研发、和布局处于高速扩张期。
中电科金仓:同比增长 38.8%,收入 4.36 亿。
中电科金仓 2025 年净利润 0.96 亿元,同比增长 20%,前三季度新签合同额增长。
中电科金仓的增长动力来自信创采购的深化,背靠中国电科集团,其在电力、医疗、交通等行业的政企采购中拥有天然渠道优势,新签合同额增长为后续收入确认提供了充足储备。
金篆信科:同比增长 37.5%,收入 5.05 亿。
GoldenDB 在 2025 年银行业本地部署分布式事务型数据库市场中以 28.7% 的份额连续第三年蝉联第一,落地的银行业本地部署收入从 2024 年的 39.2 百万美元增至 57.2 百万美元,且从银行外围系统走向核心交易系统。
银行业核心系统的高替换成本构成了极高的客户粘性,这是金篆信科增速能够持续领先同业的关键。
腾讯云:同比增长 28.1%,收入 8.34 亿。
腾讯云的增长来自两个层面:
一是 TDSQL 在金融行业的持续渗透,已服务超100家金融机构的核心系统。
二是云厂商向本地部署场景的溢出效应,公有云上积累的产品成熟度和客户关系,正在以混合云、专属云的形式向本地部署场景延伸。
达梦:同比增长 24.1%,收入 11.33 亿。
达梦以 14.6% 的份额位列国产厂商首位。
财报显示:2025 年营收 13.06 亿元,同比增长 25.03%,归母净利润 5.17 亿元,同比增长 42.83%。
标志着国产数据库在“收入规模”层面完成了对外资巨头的历史性超越。但 24.1% 的增速在增长梯队中最低,也说明其基数已经较大,后续增速将逐步向行业均值收敛。
稳健梯队
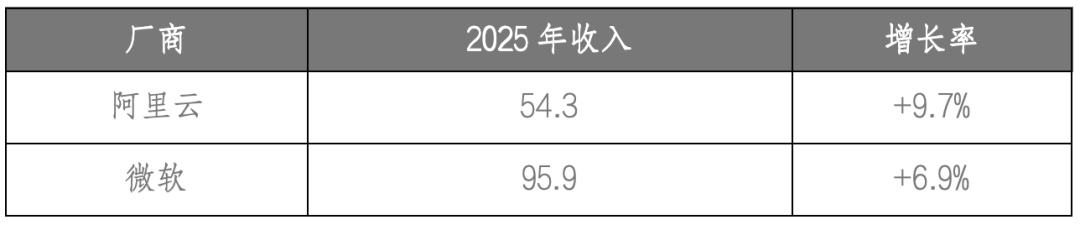
阿里云:同比增长 9.7%,收入 3.64 亿。
阿里云增速低于市场平均,份额微降。
这与其战略重心高度相关,阿里云在公有云关系型数据库市场以 37% 的份额遥遥领先,本地部署并非其主战场。本地部署更多是作为其整体数据库版图的补充。9.7% 的增速更多是跟随大盘自然增长,而非主动进攻。
微软:同比增长 6.9%,收入 6.43 亿。
微软是外资中表现最“稳”的一家,但其份额从 8.8% 降至 8.3%。
SQL Server 凭借 Windows Server 生态的绑定效应,在传统企业IT中仍有一批忠实用户,但增量空间极为有限。
下滑梯队
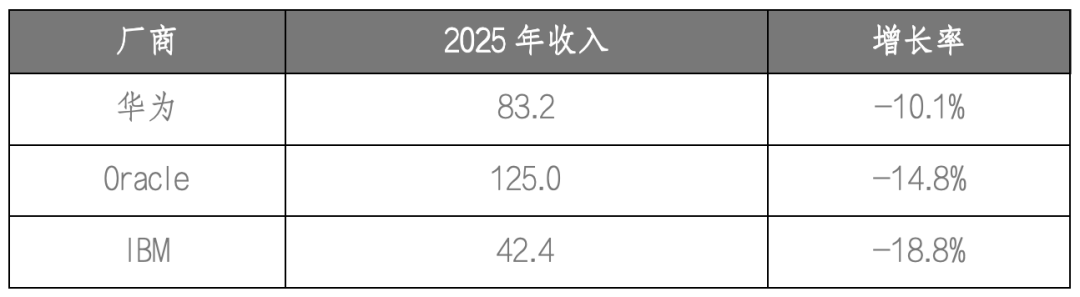
华为:同比下降 10.1%,收入 5.58 亿。
这是本榜单最值得关注的变化之一。
华为 GaussDB 受限于成本高、生态绑定强等问题,行业渗透集中在政务、央企、金融等特定领域,整体市场需求面相对较窄。
GaussDB 深度绑定华为云平台,难以脱离其生态独立部署,这在需要纯本地部署的客户场景中形成了天然障碍。
Oracle:同比下降 14.8%,收入 8.39 亿。
Oracle 在中国市场的收缩是结构性的。
研发中心大幅缩编,员工数量较巅峰时期减少 70%,在中国市场的收入已连续多年下滑。
Oracle 全球战略重心正从传统软件向 AI 基建转移,其收入结构已经发生根本性变化。
云服务占总收入的 52%,传统软件降至 36%。
中国市场的数据库许可和维保业务在 Oracle 全球版图中的优先级持续下降。
IBM:同比下降 18.8%,收入 2.84 亿。
IBM 以 3.7% 的份额位列第十,18.8% 的负增长是榜单中下降幅度最大的厂商。
IBM DB2 在金融行业仍有大量存量系统在运行,但新增项目中已鲜有出现。
IBM 在全球 DBMS 排名中滑落至第五,规模仍在但增长停滞。
DB2 的产品迭代速度远低于国产数据库,在国产化替代的政策驱动下,金融、电信等行业的存量 DB2 系统正在被逐步替换。
从收入绝对值看,达梦(11.33 亿)已超越 Oracle(8.39 亿),成为该细分市场的新王者。
从增速看,海量数据(+64.8%)、中电科金仓(+38.8%)、金篆信科(+37.5%)展现了惊人的爆发力。
从整体格局看,国产厂商份额首次突破 53%,外资份额被压缩至 23% 以下。
但市场的另一面是低速增长。13.2% 的增速放在整个软件行业中仅属中规中矩。
未来几年的竞争将愈发激烈,零和博弈的特征会越来越明显。
谁能拿下 Oracle 和 IBM 释放出的存量客户,谁能在华为暂时失速的窗口期快速补位,将是 2026 年最大的看点。
对于行业而言,值得警惕的是国产厂商的“数量优势”能否转化为“质量优势”—— 在核心交易系统、超大并发场景下的稳定性和生态完善度,仍是国产数据库需要持续打磨的硬功夫。
云头条声明:如以上内容有误或侵犯到你公司、机构、单位或个人权益,请联系我们说明理由,我们会配合,无条件删除处理。