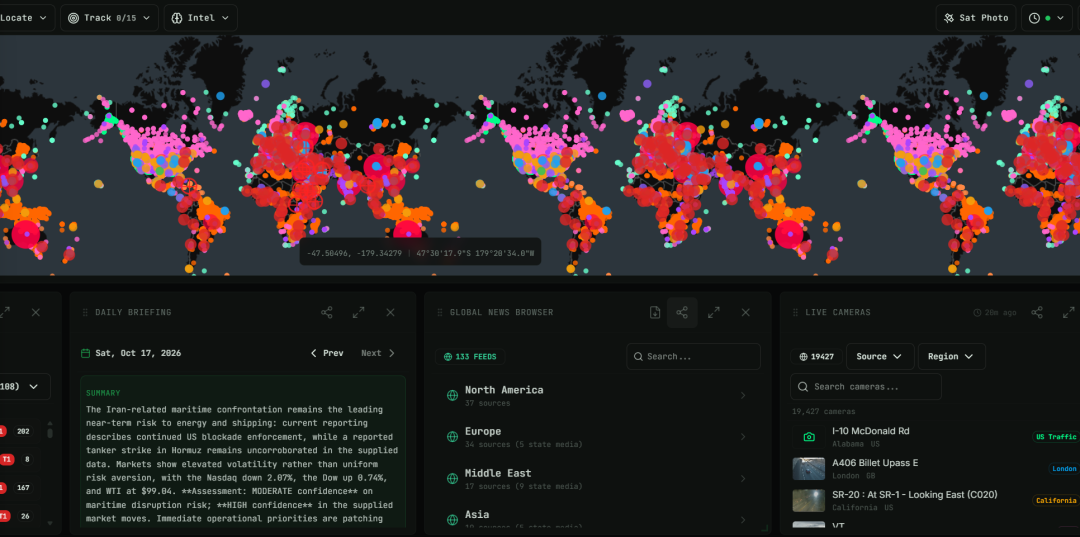
一、近30日全球态势
1. 海湾与中东(最高烈度)
- 伊朗战争。
据Reuters(经X转引),自2月28日以来,伊朗及其代理力量对七个海湾国家的84处基础设施实施了至少135次导弹和无人机打击。 - 美军动向。
美国副总统万斯称美方已损失约20名军人。伊朗军方称正在加强防空,以应对美国可能的新一轮攻击(10月16日)。 - 霍尔木兹与海湾海上事件。
IRGC称一艘VLCC超级油轮在霍尔木兹触雷起火(10月17日)。OSINT账号质疑是巡航导弹所致,这一点未经证实。 UKMTO报告,一艘油轮在朱拜勒东北68海里被“不明弹丸”击中(10月16日)。 阿联酋附近有油轮遭无人机袭击,船上有22名印度船员(约10月10日)。 美军中央司令部在阿曼湾“拦阻试图突破封锁的货轮”(10月13日)。官方标题没有说明封锁对象,推测与伊朗有关,未证实。 - 也门。
胡塞导弹袭击利雅得机场,致3名沙特公民死亡,数百架次航班取消(约10月10日)。 胡塞袭击亚丁总统官邸,据OSINT报道造成6名沙特军人死亡。 沙特空军在塔伊兹等地空袭胡塞目标。联合国WFP称战事使80万人无法获得援助。 - 加沙、叙利亚与以色列。
加沙“停火”下的定点空袭仍在继续。 联合国安理会通报了约旦河西岸定居者暴力。 以军在叙利亚南部的突袭加剧当地民生压力。 以色列大选临近,政局变动。
2. 俄乌
俄方单夜出动332架无人机,其中289架被击落(10月17日)。基辅部分地区断电,全国约100万人受影响。 乌方无人机袭击俄罗斯苏尔古特凝析油厂,距乌克兰边境约2,400公里(OSINT,未证实)。俄方称一夜拦截144架飞向莫斯科的无人机(TASS,立场性来源)。 黑海商船遭无人机袭击,战火逼近保加利亚海岸,保方已向北约请求增援。 - 美国政策转向:
特朗普暂停了《格雷厄姆法案》下的对俄制裁,包括对俄能源主要买家的100%关税条款,且未设期限(BBC、Al Jazeera、TASS,10月17日)。SpaceX受白宫指令限制了乌克兰的星盾/星链军用服务。美乌关系公开恶化。 欧盟峰会把乌克兰融资等关键决定推迟到11月和12月。
3. 非洲与人道危机
- 苏丹:
联合国安理会10月16日听取通报。无人机打击和“厄尔尼诺干旱”正把达尔富尔和科尔多凡推向饥荒。 - 难民署:
全球被迫流离失所者约1.17亿,今年资金到位约30亿美元,需求85亿美元。 - 阿富汗:
7月WFP称资金缺口迫使其暂停饥荒预防项目,影响约150万人。此为3个月前的数据,可能已过时。
4. 市场信号
Brent与WTI价差约25美元,说明东半球实物原油供应紧张,美国本土受冲击较小。 OPEC页面显示10月16日WTI曾单日下跌约6.5%,油价波动很大。 - 美国战略石油储备(SPR):
从3月的约4.15亿桶降至10月9日的约2.83亿桶,充满率38.9%。夏季每周释放300万至900万桶,最近两周为零,近30日仅减少约197万桶。 对美国而言,这说明缓冲能力基本用尽。对全球而言,“释放储备压价”这一手段已基本耗尽。
5. 制裁、贸易与出口管制
近30日OFAC有多笔新增制裁,也有多笔移除;10月13日发布了与伊朗相关的行业认定;委内瑞拉一般许可证(GL 60)也已公布。 BIS(美国商务部工业与安全局)的动向: 8月24日,从实体清单中移除Arrow Electronics香港公司的两个地址。 8月14日,放宽无人机出口管制(通用性质,非针对中国)。 9月24日,发布多晶硅反囤积规则。 8月6日,对黑色物质(black mass)和钨废料实行出口许可。 10月16日,继续发布对华反倾销、反补贴裁决(皮卡盖板、石墨电极等)。
二、分析:美中将在哪些方面竞争
关键假设检查
假设美国继续把伊朗战争当作首要优先事项。若出现停火,资源会转向印太,竞争强度将上升。 假设中国仍以"经济手段加有限安全存在"为主,没有改变海外军事基地的政策。 假设沿线国家继续"多头下注"。
竞争领域评估
| 1. 能源与海上通道 | ||||
| 2. 关键矿产与加工 | ||||
| 3. 数字与太空基础设施 | ||||
| 4. 军售与安全伙伴关系 | ||||
| 5. 金融与债务 | ||||
| 6. 贸易准入与关税 | ||||
| 7. 叙事与信誉 |
竞争假设比较(ACH简表)
| 最可能 | |||
三、分析:美中在哪些方面竞争
关键假设检查
伊朗战争仍是美国的首要优先事项。若出现停火,美方资源会转向印太,竞争会加剧。 中国继续以经济手段加有限安全存在为主(背景知识)。 沿线国家继续“多头下注”(背景知识)。
竞争领域评估
| 能源与海上通道 | ||||
| 关键矿产与加工 | ||||
| 数字与太空 | ||||
| 军售与安全伙伴 | ||||
| 金融与债务 | ||||
| 贸易准入 | ||||
| 信誉与叙事 |
关于海缆的观察。 本次只返回了712条中的10条样本,其中美国及盟友资金主导的规划线路包括:
APX West/North/East-2(SUBCO)连接澳大利亚、印尼、新加坡、关岛、日本和美国,预计2029年投运。 Petal、Aurora、EXA Meridian、Sta’O’Nuk为美国与欧洲、日本之间的跨洋线路。
其中APX West经过印尼和新加坡,与BRI伙伴国有交集。这只是样本,不能代表全部。
竞争假设比较(ACH)
| 最可能 | |||
四、美国可采取的策略选项
这是政策层面的竞争分析。判断标准是可行性、成本和对方的反制能力。核心逻辑是让沿线国家有更好的选择,不是让它们没得选。
| 1 | 关键矿产“承购加加工”包 | |||
| 2 | 能源安全公共产品 | |||
| 3 | “可信”数字基础设施 | |||
| 4 | 安全合作与反无人机 | |||
| 5 | 联合融资,不单打独斗 | |||
| 6 | 贸易准入“正向激励” | |||
| 7 | 债务与项目透明度 |
低收益或高风险路径:
- 对第三国使用次级制裁或惩罚性关税。
对俄制裁的搁置已表明,这条路径在政治上不稳定。TASS称“对俄能源主要买家的100%关税条款”也被暂停,若属实,美方少了一项对中国、印度的杠杆。 - 要求沿线国家“二选一”。
多数沿线国家对此抵触,会提高中国的议价能力。 - 在部分国家用军事存在对冲。
成本高,且会被当地舆论解读为大国对抗。
中方的预期反制(背景知识,低到中等置信度): 中国会转向“小而美”项目,扩大人民币结算,通过军贸和安保服务巩固关系,并在矿产加工和海外港口上加深绑定。因此美方的措施更可能是分流,不是挤出。
五、未来30至90天预测(概率判断,非确定结论)
主要不确定性:
战争是否会在美国中期政治压力下突然降温。 特朗普的交易化决策可能让任何一项制裁或关税在短期内逆转。 数据缺口:本次没有南海、台海、中亚和南亚的实时数据,这些区域的突发风险我无法量化。
六、沿线区域竞争图谱(美方视角)
数据说明: 下表全部是结构性推断,本次没有返回这些区域的专项数据。它是分析框架,不是对当前事实的断言。
| 海湾与红海 | |||
| 南亚 | |||
| 东南亚 | |||
| 中亚与高加索 | |||
| 非洲 | |||
| 东欧与黑海 |
七、第二、第三阶效应
第二阶效应
- 油价高位与美国“放储”手段耗尽。
亚洲进口国的外汇和通胀压力上升,对廉价、稳定能源供应方的需求增强(置信度:中等)。这会同时提高LNG、长期合同和俄罗斯折价原油的吸引力。 - 对俄制裁暂停,包括可能的“能源买家关税”(目前只有TASS报道,未证实)。
若属实,印度、土耳其和中国的采购压力下降,俄方出口收入有所回升(置信度:低到中等)。这会削弱美方对中俄能源关系的杠杆。 - 美国对伙伴国持续使用贸易救济。
印度、泰国、台湾和韩国等伙伴国对“替代中国”的热情下降(置信度:中等)。 - 美国陆军强调反无人机和一次性攻击无人机(LUCAS)。
对无人机的需求和反无人机采购将扩大,美中无人机军贸竞争在海湾和非洲加剧(置信度:中等)。 - 星链/星盾争议。
欧盟和其他国家会加快自主卫星通信的投入(置信度:中等)。这对美方的“可靠数字供应商”叙事不利。
第三阶效应
- 多极化对冲加深。
中小国家把安全依赖美国、经济依赖中国,甚至转向第三方(土耳其、海湾国家、印度),“选边”压力反而降低选边意愿(置信度:中等)。 - 非美元结算和能源贸易的本币化。
若美国对第三国的金融工具效力下降,人民币和区域结算机制的使用会缓慢扩大(置信度:低)。 - 关键矿产的双轨市场。
美西方体系与中国体系的价格、标准和供应链分离,长期推高成本(置信度:中等)。 - 美国盟友内部分化。
若美国持续交易化处理对俄和对乌政策,欧洲和东亚盟友会加快防务自主,部分抵消美国的联盟优势(置信度:中等)。
八、对美方策略的综合评估
| 局部可行,集中在关键矿产加工、可信数字基础设施和安全合作,需要数年,依靠“替代方案”,不是胁迫 | |
风险提示: 压缩性策略有升级风险。中国可能反制,包括限制关键矿产和稀土出口、加深军贸和安保合作、通过人民币结算绑定伙伴国。这类反制属于背景知识推断,本次数据没有直接证据。
九、关键指标与预警信号
短期(0–30天)
霍尔木兹和阿曼湾:UKMTO警告频率、水雷事件、保险费率、美军拦截行动。 沙特和胡塞:对利雅得、吉达、红海航运的打击。 美国新一轮对伊朗打击的信号(伊朗防空动态、美军兵力部署)。 《格雷厄姆法案》制裁和相关关税是否恢复,国会是否反弹。 11月和12月欧盟对乌融资决定。
中期(30–90天)
SPR是否重启释放,或开始补库。 Brent-WTI价差是否收窄,能反映东半球供应是否缓解。 BIS和OFAC对华、对中资实体的措施:是“选择性放松”继续,还是转向收紧。 美国关键矿产承购和联合融资协议的落地情况。 海湾国家对A:5式准入的反应,以及中国无人机的实战表现和采购趋势。 俄方关于向美方供应化肥、铝和稀土的提议是否被证实(目前仅俄方单一说法)。
缺失的数据
南海、台海、中巴经济走廊、中亚和东南亚的实时数据。 中资项目债务和违约数据。 世界银行最新的矿产价格数据(现有数据只到2024年)。
十、总结
- 近30日:
三场战事同时进行,能源和航运风险居高不下,美国的缓冲手段在减少。 - 竞争格局:
美中最可能是有管理的竞争。焦点是矿产、数字与太空、能源安全和安全伙伴关系,不是基建融资规模。 - 策略要点:
美国想要扩大影响力,可行路径是提供更可信的替代方案、联合融资和能力建设。强迫沿线国家选边或压制中国经济的路径,成本高、效果差。 - 主要变量:
中东战事走向、美国政策的一致性和财政空间,以及伙伴国对美国承诺是否可靠的判断。
长按识别下面的二维码可加入星球
里面已有万余篇资料可供下载
续费五折优惠