2026 年 9 月 10 日,IDC 发布《全球季度服务器追踪报告》显示:2026 年第二季度,全球服务器厂商收入达到创纪录的 1663 亿美元,同比增长 52%,2025 年同期为 1094 亿美元。
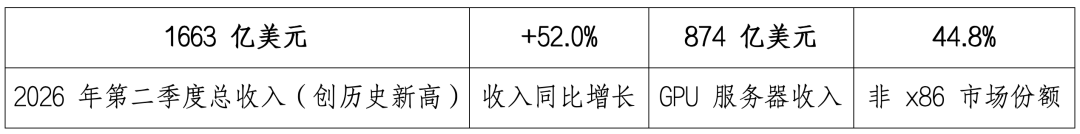
创有史以来最高季度纪录。
AI 基础设施投资仍是推动市场增长的主要动力。本季度增长既来自服务器出货量恢复增长,也来自加速服务器和非加速服务器平均售价继续上涨。
目前,服务器市场主要受到两股力量推动。
第一,超大规模云服务商和大型云厂商的 AI 基础设施投资仍在不同地区和应用场景中扩大,目前没有出现收缩迹象。
第二,全球服务器出货量同比增长 15.4%,同期收入增长 52.0%。出货量恢复增长,再加上内存价格维持高位以及零部件供应配额限制,推动 GPU 加速服务器和非加速服务器平均售价继续上涨。
1)非 x86 服务器收入达到 744 亿美元,同比增长 146.0%,目前已经占全球服务器市场收入的 44.8%,与 x86 服务器的市场份额差距进一步缩小。
2)x86 服务器收入达到 919 亿美元,同比增长 16.1%。与此同时,非 x86 平台在 AI 驱动的服务器部署中获得了更快的增长。
3)GPU 加速服务器收入达到 874 亿美元,同比增长 28.1%,占全球服务器市场总收入的 52.6%。
4)其他加速服务器收入则同比增长 237.6%,达到 275 亿美元。
全球服务器出货量同比增长 15.4%,同期收入增长 52.0%,市场增长同时受到出货量恢复和平均售价继续上涨推动。
GPU 加速服务器平均售价从约 11.86 万美元(80 万元人民币)上涨至接近 17.02 万美元(114 万元人民币),同比增长 43.6%,价格上涨 5.16 万美元(35 万元人民币)。即使同期 GPU 服务器出货量同比下降 10.8%。
在非加速服务器市场,平均售价则从约 9800 美元上涨至接近 1.3 万美元,同比增长 33.5%;同期出货量增长 16.7%。
这显示,在非加速服务器市场,价格和出货量都在推动收入增长。
服务器厂商继续将 DRAM 和 NAND Flash 价格上涨,以及零部件供应配额限制,列为服务器价格上涨的主要原因。
IDC 认为,这延续了其在 2026 年第一季度已经指出的供应受限局面。为了避免价格进一步上涨以及供应配额风险,买家越来越多地提前采购零部件和整机。
这种情况更接近于市场为预期中的零部件短缺提前增加库存,而不是服务器基础需求本身发生变化。
目前,供应限制也开始从零部件延伸至数据中心本身。
除了芯片和内存供应之外,电力供应、冷却能力以及数据中心设施能否及时投入使用,也越来越多地限制 AI 基础设施的部署速度。
ODM Direct 厂商的收入份额从 2025 年第二季度的 60.6% 进一步下降至 2026 年第二季度的 53.9%。随着品牌 OEM 厂商获得越来越多 AI 基础设施订单,ODM Direct 自身收入虽然同比增长 35.2%,但增速低于整体服务器市场。
2026 年第二季度的数据进一步显示,AI 基础设施投资已经成为一种持续性的、全球性的、覆盖多个行业的趋势。
超大规模云服务商和大型云服务提供商继续投入大量资本支出建设 GPU 优化基础设施。同时,AI 基础设施的应用范围也开始从大型公有云厂商向企业,以及越来越多国家由政府推动的项目扩散。
由政策和资本支出推动的这部分需求,在很大程度上不受短期商业预算周期影响。
服务器地区市场表现
美国仍然是全球最大的服务器市场,第二季度收入达到 1122 亿美元,同比增长 54.9%,占全球服务器市场收入的 67.4%。
中国市场收入达到 264 亿美元,同比增长 43.4%,相比此前几个季度重新加速。
不包括日本和中国的亚太地区收入增长 31.5%,达到 109 亿美元。
西欧收入增长 62.7%,达到 91 亿美元。
中东欧收入增长 98.3%,达到 7 亿美元,不过其市场基数仍然较小。
加拿大服务器市场收入同比增长 202.6%,再次成为全球增长最快的地区;其次是中东和非洲,同比增长 68.8%;拉丁美洲增长 32.8%。
由 AI 推动的服务器需求正在越来越广泛地分布至全球不同地区。
日本服务器市场同比增长 11.1%。
服务器厂商排名
2026 年第二季度全球服务器市场五大厂商(厂商收入,单位:百万美元)
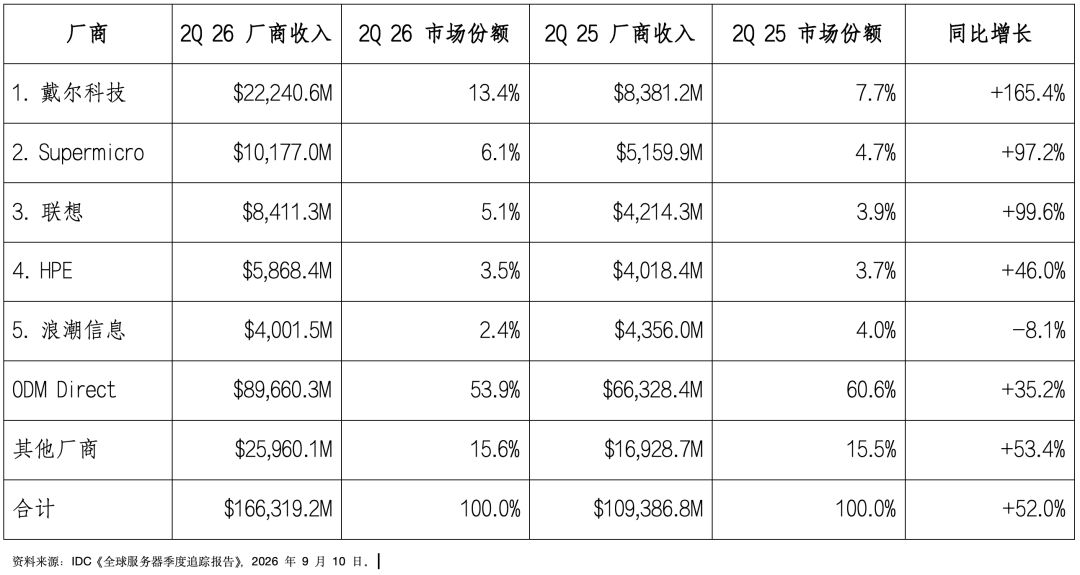
戴尔收入 222.41 亿美元(1492 亿元人民币),同比增长 165.4%。
市场份额从去年同期的 7.7% 升至 13.4%,提升 5.7 个百分点,是前五大厂商中增速最快的一家。
Supermicro(超微)收入 101.77 亿美元(683 亿元人民币),同比增长 97.2%。
市场份额从 4.7% 升至 6.1%,提升 1.4 个百分点。
联想收入 84.11 亿美元(564 亿元人民币),同比增长 99.6%,接近翻倍。
市场份额从 3.9% 升至 5.1%,提升 1.2 个百分点。
惠普企业(HPE)收入 58.68 亿美元(394 亿元人民币),同比增长 46.0%。
市场份额从 3.7% 降至 3.5%,减少 0.2 个百分点。
虽然收入继续增长,但增速低于整个服务器市场 52% 的增速,因此份额小幅下滑。
浪潮信息收入 40.02 亿美元(269 亿元人民币),同比下降 8.1%。
浪潮市场份额从 4% 降至 2.4%,减少 1.6 个百分点,是前五大厂商中唯一收入同比下滑的厂商。
ODM Direct 第二季度收入 896.6 亿美元,同比增长 35.2%,仍占全球服务器市场最大份额。不过市场份额从 60.6% 降至 53.9%,减少 6.7 个百分点,
主要因为戴尔、Supermicro、联想等品牌 OEM 厂商增长更快。
其他厂商第二季度收入 259.6 亿美元,同比增长 53.4%;市场份额从 15.5% 小幅升至 15.6%,增加 0.1 个百分点。
云头条声明:如以上内容有误或侵犯到你公司、机构、单位或个人权益,请联系我们说明理由,我们会配合,无条件删除处理。