2026 年 9 月 10 日,IDC 发布《全球季度企业存储系统追踪报告》。
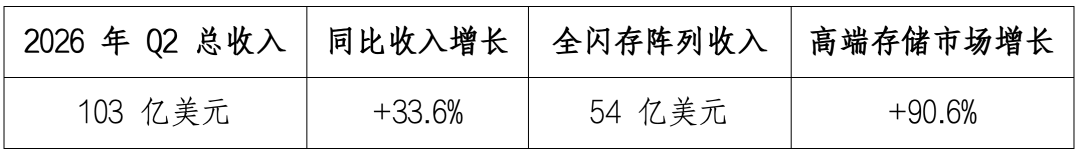
2026 年第二季度,全球外部 OEM 企业存储系统(ESS)厂商收入达到 103 亿美元,同比增长 33.6%,高于第一季度的 28.7%。
相比 2025 年全年仅 3.9% 的增速,全球企业存储市场今年明显升温。
IDC 认为,本轮增长主要由三股力量共同推动。
首先是 AI 和基础设施更新带来的真实需求。过去两年,企业 IT 预算更多流向 GPU、服务器等 AI 计算基础设施,存储更新被推迟。随着这轮延后的设备更新需求集中释放,高端存储市场率先出现强劲增长。
其次,NAND、DRAM 等存储器件价格上涨正在推高整套存储系统的售价。由于内存厂商持续将产能向利润率更高的产品倾斜,SSD 价格受到的影响尤其明显。
IDC 预计,供应端在 2028 年之前都很难出现明显缓解。
与此同时,企业开始提前采购。
由于市场普遍预期存储组件价格还会继续上涨,一些企业选择提前锁定预算和设备配置,而不是等价格上涨后再采购。
结果是,企业花费更多的钱,却可能只能买到更少的存储容量。
从不同存储类型来看,全闪存阵列仍然是最大市场。
全闪存阵列(AFA)收入达到 54 亿美元,同比增长 42.9%,占整个企业存储市场的 52.1%。
混合闪存阵列(HFA)收入为 39 亿美元,同比增长 25.5%,市场份额为 37.5%。
纯 HDD 阵列收入约 11 亿美元,同比增长 22.6%,占比 10.4%。
高端存储的增长尤其突出。
2026 年第二季度,平均售价超过 25 万美元的高端存储系统收入达到 27 亿美元,同比增长 90.6%,占全球企业存储市场的 26.2%。相比第一季度 60.7% 的同比增速,高端存储市场进一步加速。
IDC 表示,大规模 AI 基础设施存储部署是高端市场增长的重要推动力。
平均售价在 2.5 万至 25 万美元之间的中端系统收入达到 67 亿美元,同比增长 28.2%,占市场的 64.8%。
相比之下,售价低于 2.5 万美元的入门级系统收入降至约 9 亿美元,同比下降 14.6%。
AI 正在改变企业存储投资逻辑。
过去两年,大量企业首先将预算投入 GPU 和加速服务器,以建设 AI 训练基础设施。随着 AI 工作负载逐渐从训练向推理扩展,企业开始发现,瓶颈已经不只是算力,还包括数据能否快速送到 GPU,以及海量非结构化、多模态数据能否被高效调用。
面向 AI 训练和推理高带宽需求设计的全闪存存储平台,也因此成为 IDC 追踪的增长最快产品类别之一。
IDC 企业基础设施、存储和数据管理副总裁 Natalya Yezhkova 表示,过去两年存储投资一直让位于计算基础设施,企业大量预算进入加速服务器市场,存储支出的增长速度远低于算力。
随着 AI 从训练向推理转移,这种情况正在改变。企业面对的问题不再只是有没有足够的计算资源,还包括能否足够快、足够广泛地调用自己的数据资产。
与此同时,存储系统本身正在变得更加昂贵,而企业很难单纯等待价格周期回落,因为数据现在就需要被使用。
IDC 预计,组件成本至少到 2027 年仍将维持高位,因此价格上涨仍会继续推高存储市场收入,而 AI 推理、非结构化数据增长以及多年积压的设备更新需求,也将继续支撑市场。
从地区来看,第二季度 IDC 追踪的九大区域全部实现同比增长。
美国仍然是全球最大的企业存储市场,收入达到 36 亿美元,同比增长 26.8%,占全球市场的 35.3%。
加拿大增长最快,同比增长 77.2%。
亚太地区(不含日本和中国)增长 73.1%;中东欧增长 54.1%。
西欧收入达到 19 亿美元,同比增长 42.8%,仍是全球第二大区域市场。
中国市场收入达到 22 亿美元,同比增长 20.7%。
日本增速最低,但仍实现 12.9% 的同比增长。
厂商排名方面,戴尔继续位居全球第一。
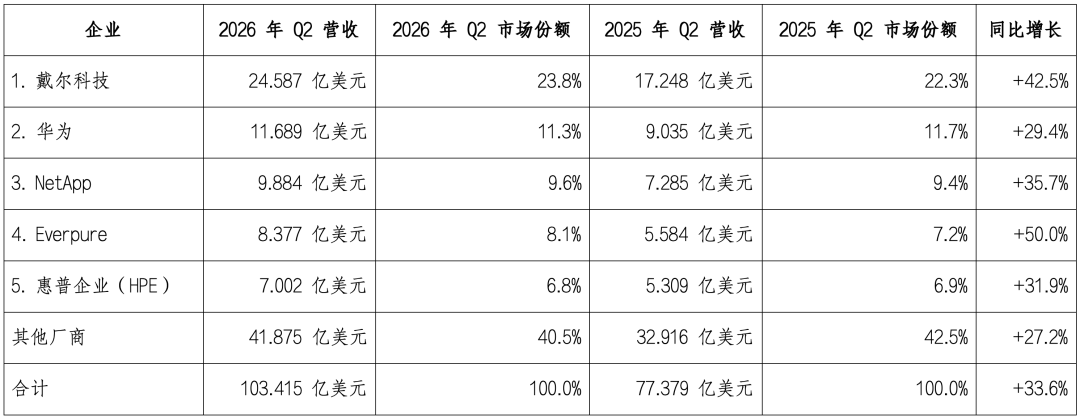
戴尔企业外部存储收入约 24.59 亿美元(165 亿元人民币),同比增长 42.5%,市场份额由去年同期的 22.3% 提升至 23.8%。
华为稳居全球第二,收入约 11.69 亿美元(78 亿元人民币),同比增长 29.4%,市场份额为 11.3%。
NetApp 位居第三,收入约 9.88 亿美元(66 亿元人民币),同比增长 35.7%,市场份额为 9.6%。
Everpure 位居第四,市场份额为 8.1%,收入 8.38 亿美元(56 亿元人民币)同比增长 50%,是全球前五大厂商中增速最快的一家。
惠普企业(HPE)排名第五,收入约 7 亿美元(47 亿元人民币),同比增长 31.9%,市场份额为 6.8%。
云头条声明:如以上内容有误或侵犯到你公司、机构、单位或个人权益,请联系我们说明理由,我们会配合,无条件删除处理。